Wenn du dein Budget straffen und mehr Geld zur Verfügung haben möchtest, ist es entscheidend, deine Ausgaben kritisch zu hinterfragen. Konzentriere dich zuerst auf die Bereiche, in denen du das größte Einsparpotenzial hast, um schnelle und spürbare Erfolge zu erzielen.
Die größten Ausgabenposten im Alltag identifizieren
Um effektiv Geld zu sparen, musst du zuerst deine größten finanziellen Belastungen kennen. Diese Ausgaben machen oft den größten Teil deines monatlichen Budgets aus und bieten daher auch das höchste Potenzial für Einsparungen. Eine genaue Analyse dieser Posten ist der erste Schritt zu einem gesünderen Finanzhaushalt.
Wohnen: Miete, Hypothek und Nebenkosten
Die Kosten für dein Zuhause sind fast immer der größte einzelne Ausgabenpunkt. Ob Miete oder Hypothekenzahlung, dieser Posten frisst einen erheblichen Teil deines Einkommens. Doch auch innerhalb dieser Kategorie gibt es Sparmöglichkeiten.
- Miete: Wenn deine Miete im Verhältnis zu deinem Einkommen sehr hoch ist, solltest du über einen Umzug in eine günstigere Gegend oder eine kleinere Wohnung nachdenken. Dies ist oft eine drastische, aber sehr effektive Maßnahme.
- Hypothekenzinsen: Prüfe regelmäßig, ob du deine Hypothek zu besseren Konditionen umschulden kannst. Niedrigere Zinsen können über die Laufzeit Tausende von Euro einsparen. Sprich mit deiner Bank oder einem unabhängigen Finanzberater.
- Nebenkosten: Hierzu zählen Strom, Gas, Wasser und Heizung. Oftmals gibt es deutliche Einsparpotenziale durch den Wechsel zu einem günstigeren Anbieter. Nutze Vergleichsportale, um die besten Tarife zu finden. Achte auch auf deinen Verbrauch: Stoßlüften statt Fenster kippen, energieeffiziente Geräte und bewusster Umgang mit Wasser können die Kosten senken.
- Versicherungen rund ums Wohnen: Haftpflicht-, Hausrat- und Gebäudeversicherungen sind wichtig, aber vergleiche jährlich die Konditionen. Oft bieten andere Anbieter bessere Leistungen zu einem niedrigeren Preis.
Mobilität: Auto, öffentliche Verkehrsmittel und Spritkosten
Die Kosten für Fortbewegung können ebenfalls erheblich sein, insbesondere wenn du ein eigenes Auto besitzt. Vom Kauf über Versicherung und Wartung bis hin zu Treibstoff und Parkgebühren summieren sich die Ausgaben schnell.
- Auto-Kosten: Überlege, ob du wirklich ein eigenes Auto benötigst. Carsharing-Angebote oder die Nutzung von öffentlichen Verkehrsmitteln können deutlich günstiger sein. Wenn du ein Auto behalten musst, achte auf einen sparsamen Verbrauch, regelmäßige Wartung und eine günstige Versicherung. Vergleiche regelmäßig Kfz-Versicherungen.
- Kraftstoff: Fahre vorausschauend und vermeide unnötige Beschleunigungs- und Bremsmanöver. Achte auf den Reifendruck, da zu niedriger Druck den Verbrauch erhöht. Vergleiche die Spritpreise an verschiedenen Tankstellen, dies kann bei jedem Tankvorgang einige Cents pro Liter sparen.
- Öffentliche Verkehrsmittel: Prüfe, ob eine Monats- oder Jahreskarte für dich günstiger ist als Einzeltickets. Oftmals gibt es auch spezielle Tarife für Pendler oder Familien.
- Fahrrad und Fußweg: Für kurze Strecken sind das Fahrrad oder die eigenen Füße die günstigsten und gesündesten Alternativen.
Lebensmittel und Ernährung: Supermarkt, Restaurants und Lieferdienste
Die Ausgaben für Essen und Trinken sind ebenfalls ein großer Posten, der jedoch oft leicht zu beeinflussen ist. Bewusstes Einkaufen und Kochen kann hier enorme Einsparungen bringen.
- Einkaufsplanung: Erstelle vor jedem Einkauf einen Einkaufszettel und halte dich daran. Vermeide Impulskäufe. Kaufe saisonale und regionale Produkte, diese sind oft günstiger.
- Angebote nutzen: Vergleiche die Prospekte verschiedener Supermärkte und kaufe Produkte, wenn sie im Angebot sind. Aber Vorsicht: Kaufe nur, was du auch wirklich benötigst und verbrauchen kannst.
- Eigenmarken statt Markenprodukte: Viele Supermarkt-Eigenmarken sind qualitativ hochwertig und deutlich günstiger als bekannte Markenprodukte.
- Selber kochen: Mahlzeiten auswärts oder bestelltes Essen sind erheblich teurer als selbst zubereitete Gerichte. Bereite dein Mittagessen für die Arbeit vor, anstatt es unterwegs zu kaufen.
- Lebensmittelverschwendung vermeiden: Kaufe bewusst ein, lagere Lebensmittel richtig und verwerte Reste kreativ.
- Getränke: Leitungswasser ist fast kostenlos und die gesündeste Option. Der Kauf von abgefüllten Getränken verursacht unnötige Kosten und Plastikmüll.
Konsum und Freizeit: Kleidung, Unterhaltung und Hobbys
Diese Ausgaben sind oft variabel und bieten daher viel Spielraum für Einsparungen, ohne dass deine Lebensqualität leiden muss.
- Kleidung und Schuhe: Kaufe nur, was du wirklich brauchst. Achte auf Qualität, damit deine Kleidung länger hält. Nutze Second-Hand-Läden, Flohmärkte oder Kleidertauschbörsen. Warte auf Sales und Rabattaktionen.
- Unterhaltung: Statt teurer Kinobesuche oder Konzerte kannst du zu Hause Filme schauen, Brettspiele spielen oder Freunde treffen. Kostenlose Veranstaltungen in deiner Stadt, wie Konzerte im Park oder Museumstage, sind eine tolle Alternative.
- Abos und Mitgliedschaften: Überprüfe regelmäßig alle deine Abonnements (Streamingdienste, Zeitschriften, Fitnessstudios, Zeitungen). Kündige, was du nicht mehr nutzt oder nur selten in Anspruch nimmst. Oftmals gibt es günstigere Alternativen oder Bündelangebote.
- Hobbys: Suche nach kostengünstigen Hobbys. Viele Vereine bieten preiswerte Mitgliedschaften an. Online-Kurse oder das Lernen von zu Hause aus können ebenfalls eine günstigere Option sein.
Der Weg zur finanziellen Freiheit: Schritt für Schritt
Das Sparen im Alltag ist kein einmaliges Projekt, sondern ein Prozess, der Disziplin und Bewusstsein erfordert. Mit der richtigen Strategie kannst du jedoch auch kleine Änderungen in deinem Konsumverhalten zu erheblichen finanziellen Vorteilen führen.
Budgetierung und Ausgabenverfolgung
Bevor du größere Änderungen vornehmen kannst, musst du wissen, wohin dein Geld fließt. Die Erstellung eines Budgets und die konsequente Verfolgung deiner Ausgaben sind hierfür unerlässlich.
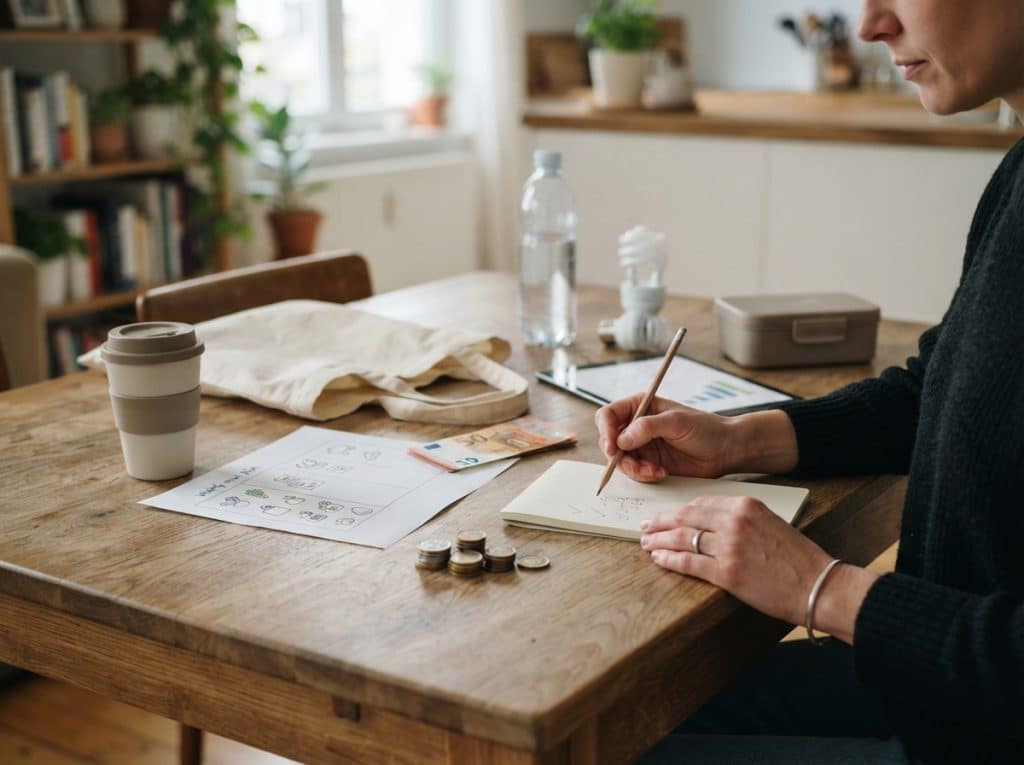
- Haushaltsbuch führen: Ob digital per App, in einer Tabelle oder klassisch auf Papier – dokumentiere jede Ausgabe. Dies gibt dir einen klaren Überblick über deine finanziellen Gewohnheiten.
- Kategorisierung der Ausgaben: Ordne deine Ausgaben verschiedenen Kategorien zu (z.B. Wohnen, Lebensmittel, Mobilität, Freizeit). So erkennst du schnell, wo die größten Summen versickern.
- Budget festlegen: Basierend auf deiner Ausgabenverfolgung kannst du realistische Budgets für jede Kategorie festlegen. Setze dir Sparziele.
Die Macht der kleinen Schritte
Oftmals sind es die kleinen, alltäglichen Gewohnheiten, die sich langfristig zu großen Einsparungen summieren. Sei kreativ und achte auf jedes Detail.
- Kaffee unterwegs vs. zu Hause: Ein Kaffee pro Tag mag nicht viel erscheinen, aber über ein Jahr gerechnet kann dies eine erhebliche Summe ausmachen. Koche deinen Kaffee selbst und nimm ihn in einer Thermoskanne mit.
- Wasser statt Limonade: Der Kauf von Softdrinks oder Säften im Supermarkt ist teuer. Leitungswasser ist gesund, günstig und umweltfreundlich.
- Weniger Fleischkonsum: Fleisch ist oft teuer. Eine vegetarische oder vegane Ernährung kann nicht nur Geld sparen, sondern ist auch gesünder und besser für die Umwelt.
- DIY statt Fertigprodukte: Viele Dinge, die du fertig kaufst, kannst du auch selbst herstellen – von Reinigungsmitteln bis hin zu Geschenken.
Verträge und Abos kritisch prüfen
Viele von uns haben Verträge und Abonnements, die wir vergessen oder nicht mehr vollständig nutzen. Regelmäßige Überprüfungen können hier unerwartete Einsparungen bringen.
- Mobilfunk- und Internetverträge: Vergleiche jährlich die Angebote der Anbieter. Oftmals gibt es günstigere Tarife, die deinen Bedürfnissen besser entsprechen.
- Streamingdienste: Brauchst du wirklich alle Abo-Dienste gleichzeitig? Überlege, welche du am häufigsten nutzt und ob du sie nicht abwechselnd abonnieren kannst.
- Zeitungs- und Zeitschriftenabos: Lies du noch die gedruckte Zeitung oder schaust du nur noch online? Passe deine Abos an dein tatsächliches Nutzungsverhalten an.
- Fitnessstudio-Mitgliedschaft: Gehst du regelmäßig trainieren? Wenn nicht, überlege, ob ein Home-Workout oder ein günstigeres Studio nicht ausreicht.
Investition in Wissen und Fähigkeiten
Manchmal ist die beste Investition, die du tätigen kannst, in dein eigenes Wissen. Lerne neue Fähigkeiten, die dir helfen können, Geld zu sparen oder sogar zusätzliches Einkommen zu generieren.
- Reparieren statt neu kaufen: Lerne grundlegende Reparaturfähigkeiten für Haushaltsgeräte, Kleidung oder Möbel. Das spart Geld und ist nachhaltig.
- Gärtnern: Der Anbau von eigenem Obst und Gemüse kann die Lebensmittelkosten erheblich senken.
- Kochen lernen: Je besser du kochen kannst, desto mehr Geld sparst du, indem du auswärts isst vermeidest.
Die Bedeutung von Preisvergleichen und Rabatten
Nutze die Möglichkeiten, die dir der Markt bietet, um Geld zu sparen. Bewusstes Einkaufen bedeutet nicht Verzicht, sondern kluge Entscheidungen.
- Vergleichsportale: Nutze Online-Vergleichsportale für Versicherungen, Strom, Gas, Flüge und Hotels. Oft lassen sich hier erhebliche Beträge einsparen.
- Rabattcodes und Gutscheine: Halte Ausschau nach Rabattcodes vor Online-Einkäufen. Viele Websites sammeln und veröffentlichen diese.
- Treueprogramme und Kundenkarten: Nutze die Vorteile von Kundenkarten und Treueprogrammen. Sie können dir bei regelmäßigen Einkäufen Rabatte oder Prämien einbringen.
- Sale-Phasen: Plane größere Anschaffungen strategisch und warte auf Schlussverkäufe oder saisonale Rabattaktionen.
Unerwartete Ausgaben und Notfallfonds
Trotz aller Sparbemühungen können unerwartete Ausgaben wie Reparaturen am Auto, Arztrechnungen oder Jobverlust auftreten. Ein Notfallfonds ist entscheidend, um solche Situationen finanziell abzufedern.
- Aufbau eines Notfallfonds: Beginne damit, einen kleinen Betrag regelmäßig auf ein separates Sparkonto einzuzahlen. Ziel sollte es sein, mindestens drei bis sechs Monatsgehälter abzudecken.
- Priorität bei unerwarteten Kosten: Wenn eine unerwartete Ausgabe auftritt, greife zuerst auf deinen Notfallfonds zurück, anstatt neue Schulden aufzunehmen.
- Langfristige Sparziele: Sobald dein Notfallfonds gut gefüllt ist, kannst du dich wieder stärker auf langfristige Sparziele wie den Ruhestand oder größere Anschaffungen konzentrieren.
Geld sparen durch bewussten Konsum
Der Kern des Geldsparens im Alltag liegt in einem bewussteren Umgang mit Geld und Gütern. Hinterfrage deine Kaufentscheidungen und setze Prioritäten.
- Bedürfnisse vs. Wünsche: Unterscheide klar zwischen deinen tatsächlichen Bedürfnissen und deinen Wünschen. Viele Ausgaben sind impulsiv und dienen der kurzfristigen Befriedigung, schaden aber langfristig deinem Budget.
- Qualität vor Quantität: Oft ist es sinnvoller, in hochwertige Produkte zu investieren, die länger halten, als ständig billige Ersatzkäufe tätigen zu müssen.
- Nachhaltigkeit als Sparfaktor: Reparieren, wiederverwenden und teilen sind nicht nur gut für die Umwelt, sondern auch für deinen Geldbeutel.
| Kategorie | Erste Prüfpunkte | Potenzielle Sparziele | Maßnahmen |
|---|---|---|---|
| Wohnen | Miete/Hypothek, Nebenkosten (Strom, Gas, Heizung) | 5-20% der monatlichen Kosten | Anbieterwechsel, Energiesparen, evtl. Umzug, Umschuldung prüfen |
| Mobilität | Autokosten (Sprit, Versicherung, Wartung), ÖPNV-Kosten | 10-30% der monatlichen Kosten | Carsharing, ÖPNV-Nutzung, sparsames Fahren, Versicherungsvergleich |
| Lebensmittel & Ernährung | Einkaufsverhalten, Restaurantbesuche, Lieferdienste | 15-40% der monatlichen Kosten | Einkaufsplanung, Koch-Skills verbessern, Angebote nutzen, Eigenmarken bevorzugen |
| Konsum & Freizeit | Kleidung, Unterhaltung, Abos, Hobbys | 20-50% der monatlichen Kosten | Gebrauchtkauf, kostenlose Alternativen nutzen, Abos kündigen, bewusste Kaufentscheidungen |
FAQ – Häufig gestellte Fragen zu Geld sparen im Alltag: Welche Ausgaben Sie zuerst prüfen sollten
Wie beginne ich am besten mit dem Geldsparen?
Beginne damit, einen klaren Überblick über deine aktuellen Einnahmen und Ausgaben zu bekommen. Führe für mindestens einen Monat ein detailliertes Haushaltsbuch. Identifiziere dann die größten Ausgabenposten, wie Wohnen, Mobilität und Lebensmittel, und setze dir realistische Sparziele für diese Bereiche.
Welche Ausgaben sind am einfachsten zu reduzieren?
Oft sind die Ausgaben für Konsumgüter, Freizeitaktivitäten und außer Haus essen am einfachsten zu reduzieren. Diese Posten sind meist variabel und erfordern keine grundlegenden Lebensänderungen, sondern eher bewusste Entscheidungen und die Suche nach günstigeren Alternativen.
Wie kann ich meine Ausgaben für Lebensmittel senken, ohne auf Qualität verzichten zu müssen?
Plane deine Einkäufe sorgfältig, kaufe saisonale und regionale Produkte, nutze Angebote und greife zu Eigenmarken. Koche mehr selbst und achte darauf, Lebensmittelverschwendung zu vermeiden. Das Erlernen von Kochtechniken kann dir helfen, aus einfachen Zutaten schmackhafte Gerichte zu zaubern.
Lohnt es sich wirklich, Energie- und Mobilfunkverträge zu vergleichen?
Ja, das lohnt sich definitiv. Die Unterschiede zwischen den Anbietern können erheblich sein, und durch einen jährlichen Vergleich kannst du oft mehrere hundert Euro pro Jahr einsparen. Nutze unabhängige Vergleichsportale, um den für dich besten Tarif zu finden.
Wie wichtig ist ein Notfallfonds und wie baue ich ihn am besten auf?
Ein Notfallfonds ist essenziell, um unerwartete Ausgaben wie Reparaturen, medizinische Notfälle oder Jobverlust abzufedern, ohne Schulden machen zu müssen. Beginne damit, jeden Monat einen kleinen Betrag auf ein separates Sparkonto zu überweisen. Selbst kleine regelmäßige Beträge summieren sich mit der Zeit. Ziel sollte es sein, zunächst 3-6 Monatsgehälter anzusparen.
Was mache ich, wenn meine größten Ausgaben (z.B. Miete) bereits sehr hoch sind?
In diesem Fall ist es wichtig, alle anderen Ausgabenbereiche genau zu prüfen und hier das Einsparpotenzial maximal auszuschöpfen. Langfristig könnte auch eine Veränderung der Wohnsituation (Umzug in eine günstigere Gegend oder eine kleinere Wohnung) eine Option sein, auch wenn dies eine größere Entscheidung darstellt. Prüfe auch alle Möglichkeiten zur Erhöhung deines Einkommens.
Wie vermeide ich Impulskäufe, die mein Sparziel gefährden?
Eine der besten Methoden ist die sogenannte 24-Stunden-Regel: Warte nach einem Kaufwunsch mindestens 24 Stunden, bevor du ihn umsetzt. Oft verfliegt der Wunsch in dieser Zeit. Erstelle immer eine Einkaufsliste, bevor du einkaufen gehst, und halte dich daran. Vermeide es, hungrig oder gestresst einkaufen zu gehen, da dies die Anfälligkeit für Impulskäufe erhöht.