Die Auszahlung deiner Baufinanzierung erfolgt nicht auf einmal, sondern schrittweise entsprechend dem Baufortschritt deines Projekts. Dieses System stellt sicher, dass du nur für tatsächlich erbrachte Leistungen zahlst und die Bank ihre Kreditmittel verantwortungsvoll verwaltet.
Der Mechanismus der Auszahlung nach Baufortschritt
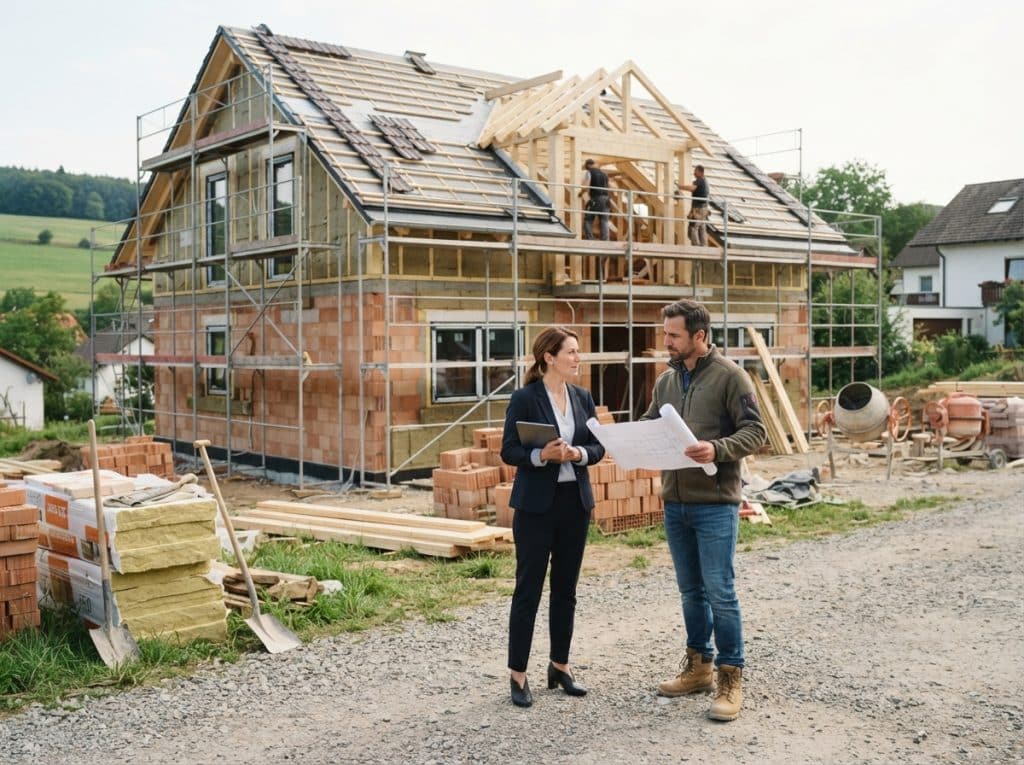
Die Auszahlung nach Baufortschritt, auch als Bauleistungsphase oder Ratenzahlung bekannt, ist ein zentraler Bestandteil jeder Baufinanzierung. Sie gliedert sich in der Regel in mehrere Stufen, die den einzelnen Phasen des Bauprozesses entsprechen. Jede Auszahlung ist an einen bestimmten abgeschlossenen Bauabschnitt gebunden, dessen Fertigstellung von der Bank oder einem beauftragten Gutachter geprüft wird. Dies bietet dir als Bauherr maximale finanzielle Flexibilität und Sicherheit, während die finanzierende Bank das Risiko minimiert.
Typische Auszahlungsphasen im Überblick
Die genauen Phasen und die prozentuale Aufteilung der Kreditsumme können je nach Bank und individuellem Bauvorhaben variieren. Dennoch gibt es einen gängigen Aufbau, der sich an den typischen Baufortschritten orientiert. Hier sind die üblichsten Phasen:
- Erste Rate (oft ca. 10-30% der Bausumme): Diese wird in der Regel nach Beginn der Arbeiten und Fertigstellung des sogenannten „frostfreien“ Bereichs ausgezahlt. Dazu gehören oft die Erdarbeiten, die Bodenplatte oder der Keller inklusive Abdichtung. Die tatsächliche Höhe der ersten Rate hängt stark vom Umfang der vorbereitenden Arbeiten ab.
- Zweite Rate (oft ca. 20-30%): Diese folgt nach der Fertigstellung des Rohbaus. Das bedeutet, die tragenden Wände stehen, die Decken sind eingezogen und der Dachstuhl ist errichtet.
- Dritte Rate (oft ca. 15-25%): Nach Abschluss der Arbeiten am Dach, einschließlich der Dacheindeckung und der Installation der Dachfenster, kann die nächste Rate fällig werden. Auch der Einbau der Fenster und Außentüren zählt oft zu dieser Phase, da das Gebäude dadurch „geschlossen“ wird und vor Witterungseinflüssen geschützt ist.
- Vierte Rate (oft ca. 15-25%): Diese Rate wird typischerweise nach Fertigstellung des Innenausbaus bezogen auf die Installationen ausgezahlt. Dazu gehören die Elektroinstallationen, die Sanitärinstallationen und die Heizungsanlage.
- Fünfte Rate (oft ca. 10-15%): Nach Abschluss der Estricharbeiten und der Innenputzarbeiten ist oft die nächste Rate fällig. Hier beginnt die eigentliche Gestaltungsphase im Inneren.
- Schlussrate (oft ca. 5-10%): Die letzte Rate wird in der Regel nach Fertigstellung aller Arbeiten, der Endabnahme und dem Einzug ausgezahlt. Sie deckt oft kleinere Restarbeiten und den Außenbereich ab.
Die Rolle des Sachverständigen/Gutachters
Die Auszahlung der einzelnen Raten ist an die Bestätigung des Baufortschritts geknüpft. Dies geschieht meist durch einen unabhängigen Bausachverständigen oder einen Gutachter, der von der Bank beauftragt wird. Dieser prüft regelmäßig die Baustelle und dokumentiert den jeweiligen Baufortschritt. Du erhältst eine detaillierte Bestätigung über die abgeschlossenen Bauabschnitte. Erst wenn diese Bestätigung vorliegt und die Bank sie anerkannt hat, wird die entsprechende Rate ausgezahlt.
Vorteile der Ratenzahlung für dich als Bauherr
Dieses Auszahlungsmodell bietet dir signifikante Vorteile:
- Finanzielle Kontrolle: Du erhältst das Geld bedarfsgerecht und nur für bereits erbrachte Leistungen. Dies verhindert, dass du vorfinanzieren musst oder unnötig hohe Zinsen für Geld zahlst, das du noch nicht benötigt hast.
- Sicherheit: Das Risiko eines Totalverlustes, beispielsweise bei Insolvenz des Bauunternehmens, wird minimiert, da die Bank nicht die gesamte Summe im Voraus auszahlt.
- Flexibilität: Bei unerwarteten Problemen oder notwendigen Planänderungen während des Baus kann die Bank flexibler auf deine Situation reagieren.
- Zinsersparnis: Du zahlst nur Zinsen auf den Teil des Kredits, der bereits ausgezahlt wurde. Dies kann die Gesamtkosten deiner Baufinanzierung erheblich reduzieren.
Mögliche Herausforderungen und wie du ihnen begegnest
Obwohl das System der Ratenzahlung viele Vorteile bietet, kann es auch zu Herausforderungen kommen:
- Koordination mit dem Bauunternehmen: Die Auszahlungspläne der Bank müssen eng mit den vertraglichen Zahlungsplänen deines Bauunternehmers abgestimmt werden. Verzögerungen auf der Baustelle können zu finanziellen Engpässen führen, wenn die Bank keine Vorabzahlungen leistet.
- Dokumentation: Eine sorgfältige Dokumentation aller Baufortschritte und Rechnungen ist unerlässlich, um reibungslose Auszahlungen zu gewährleisten. Halte alle Absprachen schriftlich fest.
- Unvorhergesehene Kosten: Zusätzliche Kosten, die nicht im ursprünglichen Finanzierungsplan berücksichtigt wurden, können eine erneute Abstimmung mit der Bank erfordern.
- Kommunikation: Eine offene und regelmäßige Kommunikation mit deiner Bank sowie deinem Bauunternehmer ist der Schlüssel zur Vermeidung von Missverständnissen und Verzögerungen.
Die Rolle deines Baufinanzierungsberaters
Dein Baufinanzierungsberater spielt eine entscheidende Rolle bei der Gestaltung und Umsetzung deines Auszahlungsplans. Er oder sie hilft dir:
- Die optimalen Auszahlungsphasen für dein spezifisches Bauvorhaben zu definieren.
- Die Bedingungen und Prozente der einzelnen Raten mit der Bank zu verhandeln.
- Eine klare und detaillierte Auszahlungsübersicht zu erstellen.
- Dich über die notwendigen Dokumente und Nachweise für jede Auszahlungsphase zu informieren.
- Als Schnittstelle zwischen dir, der Bank und gegebenenfalls dem Sachverständigen zu fungieren.
Übersicht: Schlüsselfaktoren der Baufinanzierungs-Auszahlung
| Kategorie | Beschreibung | Bedeutung für dich |
|---|---|---|
| Auszahlungsmodalitäten | Die Art und Weise, wie der Kreditbetrag in einzelnen Raten freigegeben wird, basierend auf dem Baufortschritt. | Schafft finanzielle Transparenz und Sicherheit, indem du nur für tatsächlich erbrachte Leistungen zahlst. Ermöglicht Zinsersparnis auf nicht abgerufene Kreditmittel. |
| Baufortschritt | Der jeweilige abgeschlossene Zustand deines Bauprojekts, der als Grundlage für die nächste Auszahlung dient. | Definiert, wann du Geld erhältst. Klare Fortschrittsdefinitionen verhindern Streitigkeiten und beschleunigen den Prozess. |
| Sachverständigenprüfung | Die unabhängige Überprüfung des Baufortschritts durch einen Gutachter im Auftrag der Bank. | Bestätigt den ordnungsgemäßen Abschluss eines Bauabschnitts, was die Grundlage für die Auszahlung bildet und dein Vertrauen in die Bauausführung stärkt. |
| Zins und Tilgung | Beginn der Zinszahlung und Tilgung, oft gekoppelt an die erste oder letzte Auszahlung, je nach Vereinbarung. | Direkter Einfluss auf deine laufenden Kosten. Eine bedarfsgerechte Auszahlung minimiert die Zinslast für nicht genutztes Kapital. |
| Dokumentation | Die erforderlichen Nachweise und Bescheinigungen für jede ausgezahlte Rate. | Essentiell für einen reibungslosen Ablauf. Sorgfältige Dokumentation erspart Nachfragen und beschleunigt Auszahlungen. |
Der Ablauf bei der Bank
Sobald du deinem Baufinanzierungsberater mitgeteilt hast, dass ein bestimmter Bauabschnitt fertiggestellt ist und du eine Auszahlung benötigst, leitet die Bank den Prozess ein. Dies geschieht typischerweise wie folgt:
- Dein Antrag: Du reichst bei deiner Bank einen Antrag auf Auszahlung der nächsten Rate ein, oft begleitet von relevanten Rechnungen und einer Bestätigung des Bauunternehmers.
- Gutachterprüfung: Die Bank beauftragt ihren Gutachter oder Sachverständigen, die Baustelle zu besichtigen und den von dir gemeldeten Baufortschritt zu überprüfen und zu bestätigen.
- Prüfung und Freigabe: Nach Erhalt des positiven Gutachtens prüft die Bank die Unterlagen und gibt die entsprechende Rate frei.
- Auszahlung: Das Geld wird auf dein Konto überwiesen. Bei größeren Bauvorhaben kann es auch direkt an das Bauunternehmen ausgezahlt werden, je nach vertraglicher Vereinbarung.
Die Dauer dieses Prozesses kann variieren, ist aber in der Regel auf wenige Werktage bis maximal zwei Wochen ausgelegt, um den Baufortschritt nicht unnötig zu verzögern.
Wann beginnt die Zinszahlung und Tilgung?
Der Zeitpunkt, ab dem Zinsen und Tilgung für deinen Kredit zu zahlen sind, ist eine wichtige vertragliche Klausel. Oftmals beginnt die Zinszahlung bereits mit der ersten Auszahlung des Kredits. Die Tilgung beginnt in der Regel erst nach der vollständigen Auszahlung des Darlehens oder nach deinem Einzug. Dein Baufinanzierungsberater wird dir genau erklären, welche Regelung für deine individuelle Finanzierung gilt, damit du deine monatlichen Belastungen realistisch kalkulieren kannst.
Was passiert bei Verzögerungen im Bauablauf?
Wenn es auf deiner Baustelle zu Verzögerungen kommt, die nicht in deinem Verschulden liegen, ist eine proaktive Kommunikation mit deiner Bank entscheidend. Informiere deine Bank umgehend über die Situation. Je nach Ursache und Dauer der Verzögerung können unterschiedliche Lösungen greifen:
- Stundung der Zinszahlung: In manchen Fällen kann die Bank anbieten, die Zinszahlung für einen bestimmten Zeitraum auszusetzen.
- Anpassung des Auszahlungsplans: Der Auszahlungsplan kann an den tatsächlichen Baufortschritt angepasst werden.
- Umschuldung oder Anschlussfinanzierung: Bei sehr langen Verzögerungen kann es notwendig werden, die Konditionen deiner Anschlussfinanzierung zu prüfen oder neu zu verhandeln.
Es ist wichtig, dass du die vertraglichen Regelungen bezüglich Bauverzug in deinem Kreditvertrag genau kennst.
FAQ – Häufig gestellte Fragen zu Baufinanzierung: Wie die Auszahlung nach Baufortschritt funktioniert
Wie oft werden die Raten ausgezahlt?
Die Raten werden in der Regel nach Abschluss bestimmter Bauphasen ausgezahlt. Üblicherweise gibt es zwischen fünf und acht Auszahlungsphasen, die von den Erdarbeiten bis zur Fertigstellung reichen. Die genaue Anzahl und Häufigkeit hängt vom jeweiligen Bauvorhaben und den Vereinbarungen mit der Bank ab.
Wer entscheidet über die Höhe der einzelnen Raten?
Die Höhe der einzelnen Raten wird in der Regel gemeinsam von der Bank und dir als Bauherr in der Finanzierungsvereinbarung festgelegt. Diese Aufteilung orientiert sich an den üblichen Kosten für die jeweiligen Bauphasen. Der Baufinanzierungsberater hilft dir dabei, eine realistische und für dich passende Aufteilung zu finden.
Muss ich als Bauherr die Ratenzahlung beantragen?
Ja, in den meisten Fällen musst du aktiv die Auszahlung der nächsten Rate beantragen, sobald der entsprechende Baufortschritt erreicht ist. Dies geschieht üblicherweise schriftlich bei deiner Bank und wird von den Nachweisen des Baufortschritts begleitet.
Kann ich eine Rate auch direkt an mein Bauunternehmen auszahlen lassen?
Das ist oft möglich und wird manchmal sogar von der Bank bevorzugt, um sicherzustellen, dass die Mittel direkt in das Bauprojekt fließen. Dies muss aber vertraglich zwischen dir, der Bank und dem Bauunternehmen vereinbart werden. In diesem Fall erhältst du dann die Rechnungskopie oder eine Bestätigung der Auszahlung.
Was passiert, wenn das Bauunternehmen die Arbeiten nicht wie geplant fertigstellt?
Wenn das Bauunternehmen vertragliche Pflichten verletzt oder die Arbeiten nicht fristgerecht abschließt, solltest du umgehend deine Bank informieren. Die Bank wird die Situation prüfen und gegebenenfalls die weitere Auszahlung von Raten aussetzen, bis die Mängel behoben sind. Hier sind deine vertraglichen Vereinbarungen mit dem Bauunternehmen und die genauen Klauseln in deinem Kreditvertrag entscheidend.
Kann ich Sonderzahlungen leisten, auch wenn nicht alle Raten ausgezahlt sind?
Das ist von den Konditionen deines Kreditvertrags abhängig. Viele Darlehensverträge erlauben Sondertilgungen, meist bis zu einem bestimmten jährlichen Freibetrag. Es ist ratsam, dies im Vorfeld mit deiner Bank zu klären, da Sonderzahlungen die Laufzeit oder die monatliche Rate beeinflussen können.
Gibt es Unterschiede bei der Auszahlung für Neubau und Kauf einer Bestandsimmobilie?
Ja, die Auszahlung nach Baufortschritt ist typisch für den Neubau. Beim Kauf einer Bestandsimmobilie wird der vereinbarte Kaufpreis in der Regel nach Abschluss des Kaufvertrags und der Eintragung ins Grundbuch in einer oder wenigen Raten ausgezahlt, abhängig von der vertraglichen Gestaltung.