Wenn du einen Schaden in deiner Wohnung hast, der durch dein eigenes unsorgfältiges Verhalten entstanden ist, fragst du dich vielleicht, ob deine Hausratversicherung trotzdem den gesamten Schaden bezahlt. Die Antwort ist nicht immer eindeutig, denn das Konzept der groben Fahrlässigkeit spielt hier eine entscheidende Rolle und kann zu Leistungskürzungen durch den Versicherer führen.
Was versteht man unter grober Fahrlässigkeit in der Hausratversicherung?
Grober Fahrlässigkeit liegt vor, wenn du die im Verkehr erforderliche Sorgfalt in besonders schwerem Maße verletzt. Das bedeutet, du hast grundlegende und offensichtliche objektiv gebotene Vorsichtsmaßnahmen missachtet, obwohl dir deren Notwendigkeit hätte einleuchten müssen. Es geht nicht um einen einfachen Fehler, sondern um ein Verhalten, das objektiv betrachtet so leichtsinnig ist, dass man es kaum noch entschuldigen kann.
Im Versicherungsrecht ist die Abgrenzung zur einfachen Fahrlässigkeit oft fließend und hängt stark vom Einzelfall ab. Die Gerichte prüfen dabei, ob du die notwendige Sorgfaltspflicht nach den Umständen des Falles in einem Ausmaß verletzt hast, das dich als nicht mehr entschuldbar erscheinen lässt. Dabei werden sowohl deine persönliche Sphäre als auch die objektiven Sorgfaltsanforderungen berücksichtigt.
Abgrenzung zwischen einfacher Fahrlässigkeit und grober Fahrlässigkeit
Die Unterscheidung zwischen einfacher und grober Fahrlässigkeit ist für die Leistungspflicht des Versicherers von zentraler Bedeutung. Während bei einfacher Fahrlässigkeit der Versicherer in der Regel in voller Höhe leistet, kann bei grober Fahrlässigkeit eine Kürzung oder sogar ein vollständiger Wegfall der Leistung erfolgen.
Einfache Fahrlässigkeit: Dies ist die Missachtung der objektiv erforderlichen Sorgfalt, die aber nicht als besonders schwerwiegend eingestuft wird. Ein typisches Beispiel wäre das Vergessen, ein Fenster beim Verlassen der Wohnung zu schließen, wenn keine extremen Wetterbedingungen herrschen. Hier würde der Versicherer in der Regel den Schaden vollständig regulieren.
Grober Fahrlässigkeit: Hierbei handelt es sich um eine gravierende Verletzung der Sorgfaltspflicht, bei der du die gebotene Umsicht in einem Ausmaß außer Acht lässt, das objektiv und subjektiv als schwerwiegend zu bezeichnen ist. Ein klassisches Beispiel ist das unbeaufsichtigte Anlassen von Kerzen in der Nähe von brennbaren Materialien, das zu einem Brand führt.
Wann darf der Versicherer die Leistung kürzen?
Gemäß § 81 Versicherungsvertragsgesetz (VVG) darf der Versicherer seine Leistung kürzen oder sogar verweigern, wenn du den Versicherungsfall grob fahrlässig herbeigeführt hast. Die Höhe der Kürzung hängt vom Grad des Verschuldens ab und wird im Einzelfall ermittelt. Dies bedeutet, dass nicht jeder Schaden, der durch dein eigenes Verschulden entstanden ist, zwangsläufig zu einer Leistungskürzung führt.
Die Rechtsprechung hat hier eine Staffelung entwickelt: Bei leichter grober Fahrlässigkeit kann die Leistung gekürzt werden, bei schwerer grober Fahrlässigkeit kann sie sogar komplett entfallen. Entscheidend ist immer die Gesamtschau der Umstände. Der Versicherer muss die grobe Fahrlässigkeit nachweisen.
Konkrete Beispiele für grobe Fahrlässigkeit in der Hausratversicherung
Um dir ein klareres Bild zu vermitteln, hier einige praxisnahe Beispiele, bei denen grobe Fahrlässigkeit angenommen werden kann:
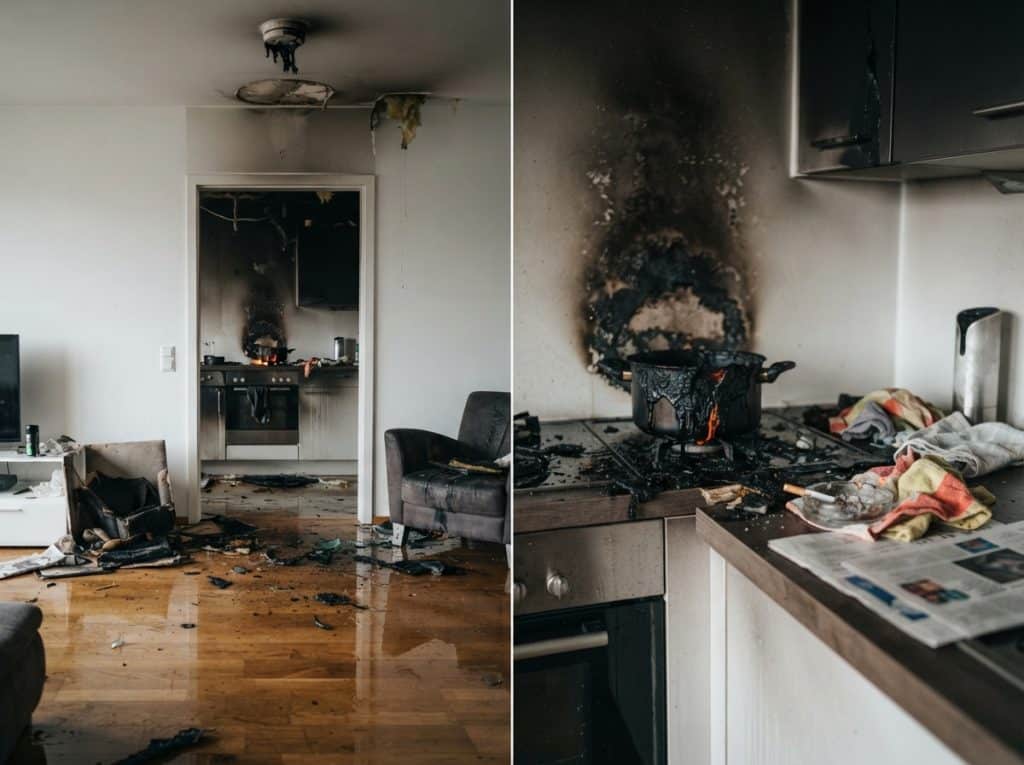
- Brandgefahr durch Unachtsamkeit: Das Anlassen von Herdplatten oder Kochgeräten ohne Aufsicht, das Rauchen im Bett oder das Lagern leicht brennbarer Materialien in unmittelbarer Nähe von Wärmequellen. Auch das Nichtbeachten von Warnhinweisen bei elektrischen Geräten kann hierzu zählen.
- Einbruchschutz: Das Verlassen der Wohnung mit unverschlossenen Türen oder weit geöffneten Fenstern, insbesondere in Risikogebieten oder zu ungünstigen Zeiten (z.B. über Nacht oder während längerer Abwesenheit). Das Hinterlassen von Schlüsseln unter der Fußmatte oder an leicht zugänglichen Stellen ist ebenfalls ein häufiges Beispiel.
- Wasserschäden durch Ignorieren von Warnsignalen: Das Ignorieren von leckenden Rohren, überlaufenden Waschbecken oder eindeutigen Wasserflecken über einen längeren Zeitraum, was zu erheblichen Schäden führt. Das Einschalten von Geräten ohne ordnungsgemäße Installation oder Wartung, bei denen offensichtliche Defekte bestehen.
- Sturm- und Hagelschäden: Das bewusste Offenlassen von Fenstern oder Balkontüren während eines angekündigten Sturms oder Hagelschauers. Das Nicht-Sichern von losen Gegenständen auf Balkonen oder in Gärten, die durch den Sturm zu Geschossen werden können.
- Sicherheitsmängel bei der Installation: Die unsachgemäße oder eigenmächtige Installation von elektrischen Geräten oder Heizsystemen, die nachweislich zu Schäden führen.
Was deine Hausratversicherung abdeckt und wann die Police greift
Deine Hausratversicherung schützt dich vor den finanziellen Folgen von Schäden an deinem beweglichen Hausrat, die durch bestimmte Gefahren wie Feuer, Leitungswasser, Sturm, Hagel und Einbruchdiebstahl entstehen. Sie deckt in der Regel den Neuwert deiner versicherten Gegenstände ab.
Die Police greift, solange der Schaden nicht durch Vorsatz oder grobe Fahrlässigkeit deinerseits verursacht wurde. Bei einfacher Fahrlässigkeit ist der Schutz gewährleistet. Bei grober Fahrlässigkeit kommt es, wie bereits erläutert, auf den Einzelfall und den Grad des Verschuldens an.
Deine Pflichten als Versicherungsnehmer
Als Versicherungsnehmer hast du bestimmte Pflichten, die du unbedingt erfüllen musst, um deinen Versicherungsschutz nicht zu gefährden. Diese Pflichten sind in den Allgemeinen Versicherungsbedingungen (AVB) deiner Hausratversicherung festgelegt:
- Anzeigepflicht: Du musst alle gefahrerheblichen Umstände, die dir vor Vertragsabschluss bekannt sind, wahrheitsgemäß angeben. Versäumst du dies, kann der Versicherer vom Vertrag zurücktreten oder die Leistung kürzen.
- Schadenminderungspflicht: Nach Eintritt eines Schadens bist du verpflichtet, alles Zumutbare zu tun, um den Schaden gering zu halten. Das bedeutet, du musst Maßnahmen ergreifen, um weitere Schäden zu verhindern.
- Obliegenheitspflichten: Dazu gehören die Einhaltung von Sicherheitsvorschriften, die ordnungsgemäße Sicherung deiner Wohnung und die Beachtung von Hinweisen des Versicherers oder von Sachverständigen.
- Mitwirkungspflicht: Du bist verpflichtet, dem Versicherer alle notwendigen Informationen zur Verfügung zu stellen und an der Aufklärung des Schadens mitzuwirken.
Die Rolle des Sachverständigen und der Ermittlung des Verschuldensgrades
Im Schadensfall beauftragt der Versicherer oft einen Sachverständigen, um die Ursache und das Ausmaß des Schadens zu ermitteln. Dieser Sachverständige spielt eine wichtige Rolle bei der Feststellung, ob grobe Fahrlässigkeit vorliegt. Er wird die Umstände des Schadensereignisses genau prüfen und dokumentieren.
Der Grad des Verschuldens wird nicht pauschal festgelegt. Es wird geprüft, ob die Sorgfaltspflichtverletzung objektiv und subjektiv besonders schwerwiegend war. Gerichte stützen sich hierbei auf Gutachten, Zeugenaussagen und die allgemeine Lebenserfahrung. Bei der Beurteilung wird auch die individuelle Situation des Versicherten berücksichtigt, beispielsweise ob er unter besonderen Belastungen stand oder ob die Gefahr für ihn offensichtlich erkennbar war.
Unterschiede zwischen Hausrat- und Wohngebäudeversicherung bei grober Fahrlässigkeit
Es ist wichtig zu verstehen, dass die Regelungen zur groben Fahrlässigkeit bei der Hausratversicherung und der Wohngebäudeversicherung unterschiedlich sein können. Während die Hausratversicherung dein bewegliches Inventar abdeckt, versichert die Wohngebäudeversicherung das Gebäude selbst.
Bei der Wohngebäudeversicherung kann die Regelung bezüglich grober Fahrlässigkeit in den AVB des jeweiligen Versicherers variieren. Oftmals gibt es hier aber ebenfalls eine Klausel, die Leistungskürzungen oder -ausschlüsse bei grober Fahrlässigkeit vorsieht, insbesondere bei Schäden, die durch unsachgemäße Wartung, Fahrlässigkeit bei der Nutzung oder das Ignorieren von Warnsignalen entstehen.
Was tun, wenn der Versicherer die Leistung kürzt?
Wenn dein Versicherer die Leistung aufgrund von grober Fahrlässigkeit kürzen oder verweigern möchte, ist es ratsam, nicht vorschnell zu akzeptieren. Folgende Schritte kannst du unternehmen:
- Forderung des Versicherers prüfen: Lasse dir schriftlich begründen, warum der Versicherer von grober Fahrlässigkeit ausgeht und welche konkrete Sorgfaltspflichtverletzung dir vorgeworfen wird.
- Eigene Darstellung des Sachverhalts: Stelle deine Sicht des Geschehens dar und lege dar, warum du nicht von grober Fahrlässigkeit ausgehst. Oftmals liegt eine unterschiedliche Einschätzung der Situation vor.
- Gutachten anfordern oder erstellen lassen: Falls du die Einschätzung des Versicherers für falsch hältst, kannst du ein eigenes Gutachten durch einen unabhängigen Sachverständigen erstellen lassen.
- Verhandlungen mit dem Versicherer: Versuche, eine gütliche Einigung mit dem Versicherer zu erzielen.
- Rechtliche Beratung einholen: Wenn keine Einigung erzielt werden kann, solltest du einen auf Versicherungsrecht spezialisierten Rechtsanwalt konsultieren. Dieser kann deine Ansprüche prüfen und dich gegebenenfalls gerichtlich vertreten.
- Ombudsmann einschalten: Bei Streitigkeiten mit Versicherern kann auch der Versicherungsombudsmann eine erste Anlaufstelle sein.
Beispiele für Entlastung bei grober Fahrlässigkeit
Auch bei einem Verhalten, das auf den ersten Blick als fahrlässig erscheinen mag, kann es Umstände geben, die von einer groben Fahrlässigkeit entlasten. Dies sind oft Situationen, in denen:
- Die Gefahr nicht ohne Weiteres erkennbar war: Wenn die Gefahr für die Entstehung des Schadens nicht offensichtlich war oder wenn du die Situation falsch eingeschätzt hast, ohne dass dies auf eine gravierende Sorgfaltspflichtverletzung schließen lässt.
- Eine akute Notsituation vorlag: In Notsituationen oder bei plötzlichen, unvorhergesehenen Ereignissen können Reaktionen getroffen werden, die unter normalen Umständen als fahrlässig gelten würden, aber in der konkreten Situation verständlich sind.
- Der Versicherer die Ursache nicht eindeutig nachweisen kann: Die Beweislast für grobe Fahrlässigkeit liegt beim Versicherer. Wenn er den ursächlichen Zusammenhang zwischen deinem Verhalten und dem Schaden nicht schlüssig nachweisen kann, kann dies zu deinen Gunsten ausgelegt werden.
- Vorherige Absprachen mit dem Versicherer bestanden: Wenn du dich vorab mit deinem Versicherer über bestimmte Vorgehensweisen abgesprochen hast und dieser diese gebilligt hat, kann dies eine nachträgliche Einstufung als grob fahrlässig erschweren.
Die Bedeutung von „Letzter Wille des Gesetzgebers“ und Rechtsprechung
Die Auslegung und Anwendung des Gesetzes zur groben Fahrlässigkeit unterliegt ständiger Weiterentwicklung durch die Rechtsprechung. Gerichte interpretieren die relevanten Paragraphen im Lichte aktueller gesellschaftlicher Entwicklungen und technischer Gegebenheiten. Das bedeutet, dass die Grenzen zwischen einfacher und grober Fahrlässigkeit sich im Laufe der Zeit verschieben können.
Bei der Beurteilung von Fällen spielt die Rechtsprechung eine entscheidende Rolle. Urteile von Obergerichten schaffen Präzedenzfälle und geben Anhaltspunkte dafür, wie ähnliche Sachverhalte in Zukunft bewertet werden könnten. Daher ist es unerlässlich, sich nicht nur auf den reinen Gesetzestext zu stützen, sondern auch die aktuelle Rechtsprechung zu berücksichtigen.
Die wichtigsten Eckpunkte im Überblick
Um dir einen schnellen Überblick zu verschaffen, hier die wesentlichen Punkte rund um grobe Fahrlässigkeit in der Hausratversicherung:
| Aspekt | Bedeutung für deine Hausratversicherung | Handlungsempfehlung |
|---|---|---|
| Definition Grobe Fahrlässigkeit | Deutliche Verletzung der objektiv erforderlichen Sorgfalt; schwerwiegendes, leichtsinniges Verhalten. | Sei stets umsichtig und beachte offensichtliche Gefahren. |
| Leistungskürzung durch Versicherer | Bei Nachweis grober Fahrlässigkeit kann der Versicherer die Leistung kürzen oder verweigern (§ 81 VVG). | Fordere eine schriftliche Begründung und lege deine Sicht dar. |
| Nachweislast | Der Versicherer muss die grobe Fahrlässigkeit nachweisen. | Dokumentiere den Sachverhalt aus deiner Sicht. |
| Beispiele | Unbeaufsichtigte Herdplatten, offene Fenster bei Sturm, Ignorieren von Wasserschäden. | Halte deine Wohnung stets sicher und achte auf Warnsignale. |
| Rechte bei Ablehnung | Du hast das Recht auf eine Begründung, rechtliche Beratung und gegebenenfalls Klage. | Suche professionelle Hilfe bei juristischen Auseinandersetzungen. |
FAQ – Häufig gestellte Fragen zu Grobe Fahrlässigkeit in der Hausratversicherung: Wann der Versicherer kürzen darf
Kann mir die Versicherung die Leistung komplett verweigern, wenn ich grob fahrlässig gehandelt habe?
Ja, das ist möglich, insbesondere wenn die grobe Fahrlässigkeit als sehr schwerwiegend eingestuft wird. Die Höhe der Leistungskürzung oder eines möglichen Ausschlusses richtet sich nach dem Grad des Verschuldens und wird im Einzelfall von Gericht oder Versicherer entschieden. Grundsätzlich gilt: Je höher der Grad der Fahrlässigkeit, desto wahrscheinlicher eine vollständige Leistungsverweigerung.
Was genau bedeutet „offensichtlich gebotene Vorsichtsmaßnahmen“ in Bezug auf grobe Fahrlässigkeit?
Offensichtlich gebotene Vorsichtsmaßnahmen sind solche, die jedem durchschnittlich verständigen Menschen in der jeweiligen Situation ohne weiteres einleuchten würden. Wenn du diese offensichtlichen Schutzmaßnahmen bewusst ignorierst oder versäumst, obwohl die Gefahr für einen Schaden erkennbar ist, kann dies als grob fahrlässig gewertet werden.
Muss ich aktiv Maßnahmen ergreifen, um grober Fahrlässigkeit vorzubeugen?
Ja, du bist grundsätzlich verpflichtet, die im Verkehr erforderliche Sorgfalt anzuwenden. Das bedeutet, du musst grundlegende Sicherheitsvorkehrungen treffen, um Schäden zu vermeiden. Dazu gehört beispielsweise das Sichern deiner Wohnung gegen Einbruch, das Beachten von Brandschutzregeln oder das rechtzeitige Reagieren auf offensichtliche Gefahren wie Wasserlecks.
Was ist der Unterschied zwischen grober Fahrlässigkeit und Vorsatz?
Vorsatz liegt vor, wenn du den Schaden bewusst und willentlich herbeiführst. Grobe Fahrlässigkeit hingegen bedeutet, dass du den Schaden nicht bewusst herbeiführen willst, aber die im Verkehr erforderliche Sorgfalt in so schwerem Maße verletzt, dass die Herbeiführung des Schadens als Folge dieses Verhaltens vorhersehbar ist. Bei Vorsatz ist die Leistungspflicht des Versicherers in der Regel vollständig ausgeschlossen, bei grober Fahrlässigkeit ist eine Kürzung oder vollständige Verweigerung möglich.
Kann ich durch das Rauchen im Bett grob fahrlässig handeln?
Ja, das Rauchen im Bett wird von Gerichten und Versicherern in der Regel als grob fahrlässig eingestuft. Die Gefahr eines Brandes durch glimmende Zigaretten auf leicht brennbaren Materialien wie Bettwäsche ist offensichtlich und die Sorgfaltspflicht, dies zu unterlassen, ist in besonderem Maße geboten.
Wie verhält es sich mit vergessenen Schlüsselbund oder offen gelassenen Fenstern?
Das Vergessen eines Schlüsselbundes oder das Offenlassen von Fenstern kann je nach den Umständen als einfache oder grobe Fahrlässigkeit gewertet werden. Wenn du beispielsweise die Wohnung kurzzeitig verlässt und ein Fenster nur einen Spalt offen lässt, ohne dass eine offensichtliche Einbruchgefahr besteht, handelt es sich eher um einfache Fahrlässigkeit. Lässt du jedoch bei Abwesenheit von mehreren Tagen alle Fenster weit geöffnet, kann dies als grob fahrlässig gelten, insbesondere in einem unsicheren Umfeld.
Kann der Versicherer bei jedem Wasserschaden kürzen, wenn ich ihn nicht sofort gemeldet habe?
Nicht zwangsläufig. Eine Leistungskürzung wegen grober Fahrlässigkeit bei Wasserschäden erfolgt nur, wenn du die Entstehung des Schadens durch eine gravierende Sorgfaltspflichtverletzung mitverursacht hast oder wenn du offensichtliche Warnsignale ignoriert hast und dadurch weitere Schäden entstanden sind. Die bloße Nicht-sofortige-Meldung eines bereits eingetretenen Schadens mag zwar gegen die Schadenminderungspflicht verstoßen, ist aber nicht per se grobe Fahrlässigkeit.