Die Ermittlung deines Invaliditätsgrads nach einem Unfall ist entscheidend für die Höhe deiner Leistungen aus der Unfallversicherung. Dieser Grad bestimmt maßgeblich, wie viel Geld du von deiner Versicherung erhältst, wenn ein Unfall dauerhafte körperliche oder geistige Beeinträchtigungen nach sich zieht.
Was versteht man unter Invaliditätsgrad in der Unfallversicherung?
Der Invaliditätsgrad, auch als Dauerinvalidität bezeichnet, ist ein prozentualer Wert, der den Grad der bleibenden körperlichen und geistigen Beeinträchtigung nach einem Unfall angibt. Er wird individuell anhand fester Regeln und Tabellen ermittelt und ist die Grundlage für die Berechnung der vereinbarten Versicherungssumme. Je höher der Invaliditätsgrad, desto höher fällt die Leistung der Unfallversicherung aus.
Wie wird der Invaliditätsgrad ermittelt?
Die Ermittlung des Invaliditätsgrads erfolgt nicht willkürlich, sondern nach strengen Kriterien, die in den Versicherungsbedingungen festgelegt sind. Grundsätzlich basiert die Feststellung auf zwei Hauptpfeilern:
Die Gliedertaxe: Ein zentrales Werkzeug
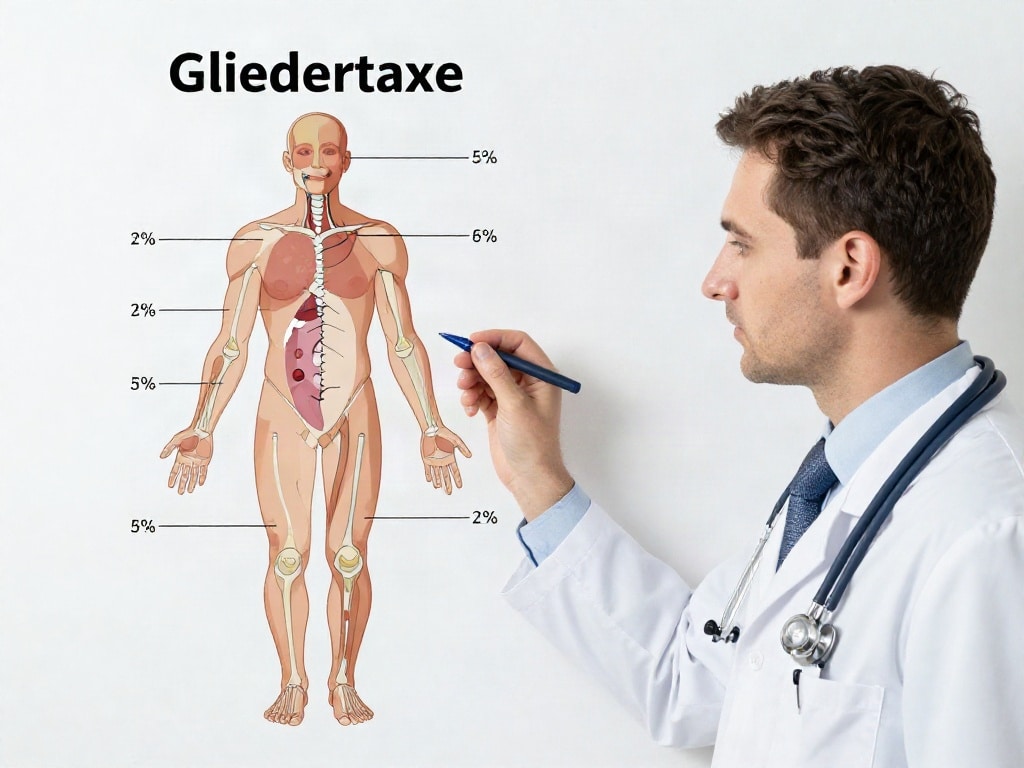
Die Gliedertaxe ist eine tabellarische Auflistung verschiedener Körperteile und Organe sowie der prozentuale Invaliditätsgrad, der bei deren Verlust oder Funktionsbeeinträchtigung angesetzt wird. Sie ist das Herzstück jeder Invaliditätsgradermittlung. So funktioniert sie:
- Grundprinzip: Für jedes Körperglied (Arm, Bein, Auge, etc.) und bestimmte Organe (z.B. Gehör, Verdauung) ist ein fester Prozentsatz in der Gliedertaxe hinterlegt.
- Beispiele: Der Verlust eines Armes im Schultergelenk wird oft mit 70 % bewertet, der Verlust eines Beines im Hüftgelenk ebenfalls mit 70 %. Der Verlust eines Daumens kann mit 10 % angesetzt werden, der eines kleinen Fingers mit 4 %.
- Funktionelle Einschränkungen: Nicht nur der vollständige Verlust zählt. Auch erhebliche und dauerhafte Funktionsbeeinträchtigungen werden nach den Vorgaben der Gliedertaxe bewertet. Hierbei wird abgeschätzt, wie stark die Funktion des betroffenen Körperteils oder Organs im Vergleich zum gesunden Zustand eingeschränkt ist.
- Umrechnung: Wenn beispielsweise nach einem Unfall eine erhebliche Einschränkung der Handfunktion vorliegt, die nicht explizit in der Gliedertaxe aufgeführt ist, wird eine Schätzung vorgenommen, die sich an ähnlichen, gelisteten Beeinträchtigungen orientiert. Die Versicherung legt hier einen bestimmten Prozentsatz fest, der die verbleibende Funktion widerspiegelt.
- Progressive Invaliditätsstaffel: Viele Tarife beinhalten eine progressive Invaliditätsstaffel. Das bedeutet, dass sich der Invaliditätsgrad für höhere Beeinträchtigungen überproportional erhöht. Ein Invaliditätsgrad von 50 % kann dann beispielsweise nicht nur mit der halben Versicherungssumme, sondern mit 75 % entschädigt werden. Dies ist ein wichtiger Schutz für schwere Unfälle.
Medizinische Gutachten: Die Grundlage der Bewertung
Nachdem du einen Unfall gemeldet hast, der zu bleibenden Schäden geführt hat, wird die Versicherung in der Regel ein medizinisches Gutachten von einem unabhängigen Arzt oder Sachverständigen anfordern. Dieses Gutachten ist entscheidend für die objektive Feststellung des Invaliditätsgrads.
- Zweck des Gutachtens: Der Gutachter beurteilt deinen Gesundheitszustand nach dem Unfall, dokumentiert die eingetretenen Beeinträchtigungen und vergleicht diese mit den Kriterien der Gliedertaxe und den anerkannten medizinischen Standards.
- Umfassende Untersuchung: Das Gutachten stützt sich auf deine medizinischen Unterlagen (Arztberichte, Röntgenbilder etc.) und eine persönliche Untersuchung. Es wird analysiert, welche Körperfunktionen dauerhaft beeinträchtigt sind.
- Festlegung des Invaliditätsgrads: Basierend auf den Befunden des Gutachtens legt der Gutachter einen prozentualen Invaliditätsgrad fest. Dieser Wert wird dann von der Versicherung geprüft und als Grundlage für die Leistungsermittlung verwendet.
- Deine Mitwirkungspflicht: Es ist wichtig, dass du dem Gutachter alle relevanten Informationen zur Verfügung stellst und dich kooperativ verhältst. Deine Mitwirkung ist essenziell für eine faire und korrekte Bewertung.
Der Prozess der Leistungsermittlung
Sobald der Invaliditätsgrad festgestellt wurde, erfolgt die Berechnung deiner Leistung. Dies ist ein klar definierter Prozess:
Formel zur Leistungsberechnung:
Leistung = Versicherungssumme x (Invaliditätsgrad in Prozent / 100)
Beispiel:
Angenommen, du hast eine Versicherungssumme von 100.000 Euro vereinbart und nach einem Unfall wird ein Invaliditätsgrad von 50 % festgestellt.
Deine Leistung würde dann betragen: 100.000 Euro x (50 / 100) = 50.000 Euro.
Bei einer progressiven Invaliditätsstaffel kann die Leistung deutlich höher ausfallen. Wenn dein Tarif beispielsweise eine Staffelung ab 25 % vorsieht und dein Invaliditätsgrad 50 % beträgt, kann die Leistung für die 50 % höher berechnet werden als der reine lineare Betrag.
Was beeinflusst die Höhe der Leistung noch?
Neben dem reinen Invaliditätsgrad gibt es weitere Faktoren, die deine Leistung aus der Unfallversicherung beeinflussen können:
- Der vereinbarte Tarif und die Versicherungssumme: Dies ist der grundlegendste Faktor. Eine höhere Versicherungssumme führt bei gleichem Invaliditätsgrad zu einer höheren Leistung. Achte darauf, dass die Summe deinen Bedarf im Falle einer schweren Beeinträchtigung deckt.
- Die Gliedertaxe im Vertrag: Nicht alle Gliedertaxen sind gleich. Manche Tarife bieten eine erweiterte Gliedertaxe, die auch für seltenere Beeinträchtigungen höhere Prozentsätze vorsieht.
- Eingeschlossene Zusatzleistungen: Viele Unfallversicherungen bieten Zusatzbausteine wie die garantierte Leistung bei Invalidität, eine Leistung bei Schlüsselverlust oder eine Leistung bei kosmetischen Operationen. Diese können die Gesamtsumme deiner Entschädigung erhöhen.
- Vorerkrankungen und Vorschäden: Bestehende Krankheiten oder Unfallfolgen können bei der Bewertung des Invaliditätsgrads berücksichtigt werden, falls sie durch den aktuellen Unfall verschlimmert werden. Die Versicherungsbedingungen regeln hierzu die Details.
- Leistung bei bedingungsgemäßem Tod: Bei Tod infolge eines Unfalls zahlt die Versicherung die vereinbarte Todesfallsumme aus.
Wann wird die Leistung ausgezahlt?
Die Auszahlung der Leistung aus der Unfallversicherung erfolgt in der Regel erst dann, wenn der Invaliditätsgrad dauerhaft feststeht. Dies kann einige Zeit dauern, da der Heilungsprozess abgeschlossen sein muss und die Beeinträchtigungen stabil sind. Oftmals wird dies erst nach einer Wartezeit von mindestens einem Jahr nach dem Unfall festgestellt.
Der Versicherungsnehmer muss die Invalidität bei seiner Versicherung melden und die notwendigen Nachweise (ärztliche Gutachten etc.) erbringen. Die Versicherung prüft dann die eingereichten Unterlagen und setzt die Leistung fest.
Besonderheiten bei der Ermittlung
Es gibt Situationen, in denen die Ermittlung des Invaliditätsgrads komplexer ist:
- Mehrere Beeinträchtigungen: Liegen mehrere Beeinträchtigungen vor, werden die jeweiligen Invaliditätsgrade in der Regel addiert. Allerdings gibt es hier Grenzen, und bei bestimmten Kombinationen können sich die Bewertungen ändern. Die Versicherungsbedingungen geben hierzu Auskunft.
- Unfallbedingte Verschlimmerung bestehender Leiden: Wenn ein Unfall eine bereits bestehende Krankheit oder Beeinträchtigung verschlimmert, wird der Invaliditätsgrad nur für die durch den Unfall neu hinzugekommene oder verstärkte Beeinträchtigung festgesetzt.
- Psychische Folgen von Unfällen: Auch psychische Beeinträchtigungen, die direkt und nachweislich auf einen Unfall zurückzuführen sind, können unter bestimmten Umständen zu einem Invaliditätsgrad führen. Dies erfordert oft spezifische psychologische Gutachten.
- Sportunfälle: Bei vielen Sportarten ist das Risiko eines Unfalls höher. Die Tarife der Unfallversicherung können hier unterschiedliche Regelungen vorsehen, insbesondere bei gefährlichen Sportarten.
Die Rolle des Versicherers bei der Bewertung
Die Versicherung ist verpflichtet, die Invalidität nach den vertraglich vereinbarten Bedingungen und den anerkannten medizinischen Grundsätzen zu bewerten. Sie beauftragt in der Regel Sachverständige, um eine objektive Einschätzung zu gewährleisten.
Solltest du mit der Bewertung durch die Versicherung nicht einverstanden sein, hast du das Recht, ein eigenes Gutachten erstellen zu lassen und dies der Versicherung vorzulegen. Im Streitfall kann auch ein Schiedsverfahren oder eine gerichtliche Klärung notwendig werden.
Eine Tabelle zur Übersicht der Invaliditätsgrade
| Körperteil / Funktion | Vollständiger Verlust / Funktionsunfähigkeit | Anmerkungen |
|---|---|---|
| Arm im Schultergelenk | 70 % | Gilt als einheitlicher Wert für den Verlust des gesamten Arms. |
| Bein im Hüftgelenk | 70 % | Analog zum Arm gilt dies für den Verlust des gesamten Beins. |
| Hand im Handgelenk | 55 % | Verlust der Hand bis zum Handgelenk. |
| Fuß im oberen Sprunggelenk | 40 % | Verlust des Fußes bis zum Sprunggelenk. |
| Daumen (eine Hand) | 10 % | Betrifft nur den Daumen. |
| Sehvermögen eines Auges | 25 % | Bei vollständiger Erblindung eines Auges. |
| Gehör auf beiden Ohren | 50 % | Bei vollständiger Taubheit auf beiden Ohren. |
FAQ – Häufig gestellte Fragen zu Invaliditätsgrad in der Unfallversicherung: So wird die Leistung ermittelt
Was passiert, wenn sich meine Beeinträchtigung nach der Auszahlung noch verschlimmert?
Die Leistung wird in der Regel auf Basis des Invaliditätsgrads zum Zeitpunkt der Feststellung ausgezahlt. Wenn sich eine Beeinträchtigung nach der Auszahlung verschlimmert und dadurch der Invaliditätsgrad steigt, wird die bereits ausgezahlte Leistung nicht nachträglich angepasst, es sei denn, dies ist explizit im Vertrag geregelt (z.B. durch eine Nachmeldefrist oder eine dynamische Anpassung).
Gilt die Gliedertaxe auch für innere Organe?
Ja, die Gliedertaxe deckt in den meisten Fällen auch den Verlust der Funktionsfähigkeit wichtiger innerer Organe ab. Dies kann beispielsweise das Herz, die Lunge oder die Nieren betreffen. Die genaue Bewertung erfolgt hier ebenfalls nach den Vorgaben der Gliedertaxe, die oft detaillierte Auflistungen für verschiedene Organfunktionen enthält.
Wie lange habe ich Zeit, einen Unfall zu melden?
Die Meldefrist für einen Unfall ist in den Versicherungsbedingungen geregelt. In der Regel solltest du einen Unfall unverzüglich, spätestens jedoch innerhalb einer Frist von drei Jahren nach dem Unfallereignis, bei deiner Versicherung melden, um deinen Leistungsanspruch nicht zu verlieren. Bei schweren Verletzungen mit dauerhaften Folgen ist eine frühe Meldung ratsam.
Kann der Invaliditätsgrad auch durch eine Operation beeinflusst werden?
Ja, der Invaliditätsgrad kann durch Operationen beeinflusst werden. Wenn eine Operation dazu dient, die Funktion wiederherzustellen oder zu verbessern, kann dies den Invaliditätsgrad reduzieren. Umgekehrt kann auch eine misslungene Operation oder die Notwendigkeit weiterer Eingriffe den Invaliditätsgrad beeinflussen. Der Zustand nach Abschluss der medizinisch notwendigen Behandlungsmaßnahmen ist entscheidend.
Was ist der Unterschied zwischen Invaliditätsgrad und Berufsunfähigkeitsgrad?
Der Invaliditätsgrad bezieht sich auf die dauerhafte körperliche oder geistige Beeinträchtigung nach einem Unfall und ist ausschlaggebend für die Leistung aus einer Unfallversicherung. Der Berufsunfähigkeitsgrad (BU-Grad) hingegen beschreibt, inwieweit du deinen zuletzt ausgeübten Beruf aufgrund von Krankheit oder Unfall nicht mehr ausüben kannst, und ist die Grundlage für die Leistung aus einer Berufsunfähigkeitsversicherung.
Was passiert, wenn der Unfall nicht die alleinige Ursache für die Beeinträchtigung ist?
Wenn die Beeinträchtigung durch den Unfall und eine bereits bestehende Krankheit oder Vorschaden verursacht wurde, prüft die Versicherung, welcher Anteil der Beeinträchtigung tatsächlich auf den Unfall zurückzuführen ist. Nur dieser unfallbedingte Anteil wird für die Berechnung des Invaliditätsgrads herangezogen. Dies erfordert oft detaillierte medizinische Nachweise.
Bin ich verpflichtet, eine erneute Untersuchung zuzulassen, wenn die Versicherung zweifelt?
Ja, du bist verpflichtet, dich auf Verlangen der Versicherung durch einen von ihr beauftragten Gutachter untersuchen zu lassen, solange dies zur Feststellung oder Überprüfung des Invaliditätsgrads erforderlich ist. Verweigerst du dies, kann die Versicherung die Leistung verweigern.