Du stehst vor der Entscheidung, ob eine Umschuldung deines bestehenden Kredits sinnvoll ist, um von besseren Konditionen zu profitieren? Das Senken deiner monatlichen Raten oder die Reduzierung der Gesamtkosten kann dir finanzielle Freiräume schaffen und deine Schuldensituation deutlich verbessern.
Was bedeutet Kredit umschulden und warum solltest du darüber nachdenken?
Kredit umschulden bezeichnet den Vorgang, bei dem ein oder mehrere bestehende Darlehen durch ein neues, meist günstigeres Darlehen abgelöst werden. Ziel ist es oft, die monatlichen Belastungen zu reduzieren, die Laufzeit zu verkürzen oder einen besseren Zinssatz zu erhalten. Angesichts schwankender Zinsmärkte und sich verändernder persönlicher finanzieller Situationen kann eine Umschuldung eine strategisch kluge Entscheidung sein, um deine finanzielle Gesundheit langfristig zu optimieren.
Die Vorteile einer Kreditumschuldung
- Zinsersparnis: Dies ist oft der Hauptgrund für eine Umschuldung. Niedrigere Zinssätze über die gesamte Laufzeit des neuen Darlehens hinweg können erhebliche Kosten einsparen.
- Reduzierung der monatlichen Raten: Eine längere Laufzeit bei gleichem oder niedrigerem Zinssatz kann deine monatliche finanzielle Belastung spürbar senken und dir mehr Liquidität verschaffen.
- Bessere Konditionen: Neue Darlehen können flexiblere Rückzahlungsoptionen, Sondertilgungsrechte oder günstigere Gebührenstrukturen bieten.
- Zusammenfassung mehrerer Kredite: Hast du mehrere kleine Kredite mit unterschiedlichen Laufzeiten und Zinssätzen, kann die Umschuldung durch ein einziges neues Darlehen den Überblick erleichtern und Verwaltungskosten sparen.
- Verbesserung der Bonität: Ein erfolgreich gemanagtes, umgeschuldetes Darlehen kann sich positiv auf deine Kreditwürdigkeit auswirken.
Wann lohnt sich die Umschuldung deines Kredits konkret?
Die Entscheidung zur Umschuldung hängt von mehreren Faktoren ab. Eine pauschale Antwort gibt es nicht, da deine individuelle Situation und die Konditionen des aktuellen Marktes entscheidend sind.
Schlüsselfaktoren für die Entscheidung zur Umschuldung:
- Zinsdifferenz: Vergleiche den aktuellen Zinssatz deines bestehenden Kredits mit den Zinssätzen, die dir für ein neues Darlehen angeboten werden. Eine Umschuldung ist in der Regel lohnenswert, wenn der neue Zinssatz signifikant niedriger ist. Eine Faustregel besagt, dass sich eine Umschuldung lohnt, wenn die Ersparnis durch niedrigere Zinsen die Kosten der Umschuldung übersteigt.
- Restlaufzeit des alten Kredits: Je länger die Restlaufzeit deines aktuellen Darlehens, desto größer ist das Potenzial für Zinsersparnis durch eine Umschuldung. Bei Krediten mit kurzer Restlaufzeit sind die Zinsersparnisse oft geringer.
- Kosten der Umschuldung: Bei der Ablösung eines Kredits fallen in der Regel Kosten an. Dazu gehören möglicherweise Vorfälligkeitsentschädigungen für das alte Darlehen, Bearbeitungsgebühren für das neue Darlehen, Notar- oder Grundbuchkosten (bei Immobilienkrediten) sowie eventuelle Schätzkosten. Diese Kosten musst du von der potenziellen Zinsersparnis abziehen, um die tatsächliche Ersparnis zu ermitteln.
- Deine aktuelle finanzielle Situation: Benötigst du dringend eine Entlastung deiner monatlichen Ausgaben? Dann kann auch eine moderate Senkung der Rate durch eine Umschuldung, selbst wenn die Gesamtkosten über die Laufzeit nur geringfügig sinken, eine sinnvolle Option sein.
- Zinsänderungsrisiko: Bei variablen Zinssätzen birgt dein aktueller Kredit ein Zinsänderungsrisiko. Wenn du mit steigenden Zinsen rechnest, kann eine Umschuldung in ein Darlehen mit festem Zinssatz Sicherheit für dich bedeuten.
Die Bedeutung von Vorfälligkeitsentschädigungen
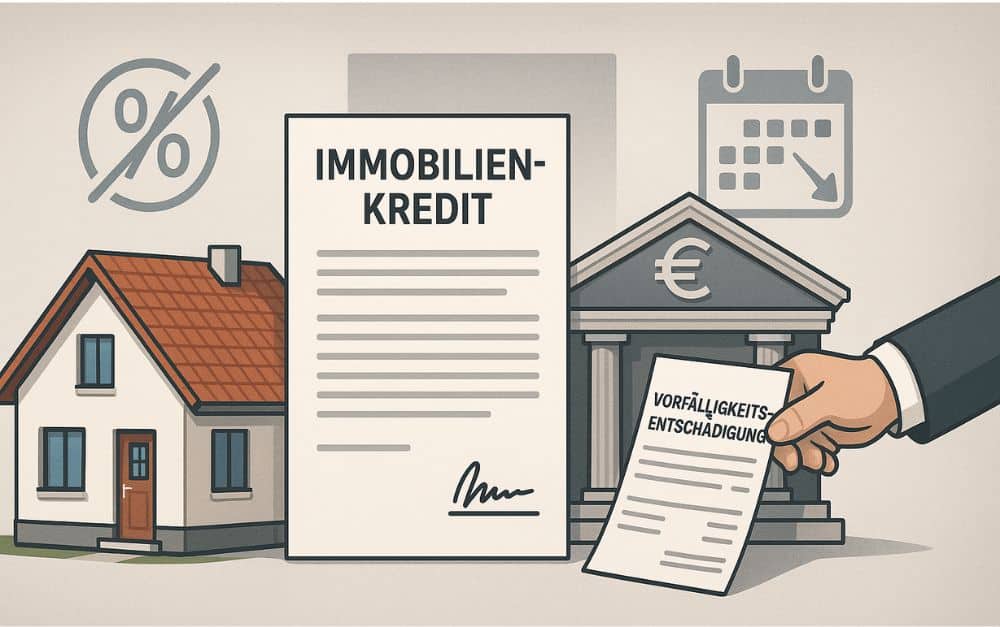
Wenn du einen Kredit vor Ende der vereinbarten Laufzeit ablösen möchtest, kann die Bank eine Vorfälligkeitsentschädigung verlangen. Diese entschädigt die Bank für den Zinsausfall, den sie durch die vorzeitige Rückzahlung erleidet. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich geregelt und hängt von verschiedenen Faktoren ab, unter anderem von der Restlaufzeit des Darlehens und dem aktuellen Zinsniveau. Bei Immobiliendarlehen gibt es hierbei spezifische Regelungen, die du genau prüfen solltest.
Arten von Krediten, die sich gut umschulden lassen
Nicht jeder Kredit ist gleich gut für eine Umschuldung geeignet. Einige Darlehensarten bieten mehr Potenzial für Kosteneinsparungen als andere.
Kredite mit hohem Zinsniveau
- Dispositionskredite (Ratenkredit für kurzfristige Zwecke): Diese sind oft sehr teuer und stellen eine der ersten Anlaufstellen für eine Umschuldung dar. Ein Ratenkredit mit niedrigerem Zinssatz kann hierbei erhebliche Ersparnisse bringen.
- Kreditkartenkredite: Ähnlich wie Dispositionskredite haben Kreditkartenkredite oft sehr hohe Zinssätze.
- Konsumkredite mit hohen Zinsen: Wenn du einen Kredit für Konsumgüter (z.B. Auto, Möbel) zu ungünstigen Konditionen aufgenommen hast, kann eine Umschuldung sinnvoll sein.
Immobilienkredite (Hypothekendarlehen)
Bei Immobilienkrediten ist das Potenzial für Zinsersparnis besonders groß, da es sich um Darlehen mit langen Laufzeiten handelt. Hierbei ist jedoch zu beachten, dass die Umschuldung komplexer sein kann und oft mit Kosten für die Grundschuldbestellung oder -änderung verbunden ist.
Umschuldung von mehreren kleinen Krediten
Wenn du mehrere Kleinkredite oder Finanzierungen hast, kann eine Umschuldung zu einem einzigen, größeren Darlehen die Übersichtlichkeit und die Verwaltung erheblich vereinfachen. Zudem kannst du oft von einem besseren Zinssatz profitieren, wenn du mehrere kleinere Summen bündelst.
Die wichtigsten Schritte zur Umschuldung
Eine Umschuldung erfordert sorgfältige Planung und Recherche. Gehe dabei strukturiert vor, um die besten Konditionen zu finden und Fallstricke zu vermeiden.
Schritt 1: Analyse deiner bestehenden Kredite
Sammle alle Informationen zu deinen aktuellen Darlehen:
- Restschuld
- Aktueller Zinssatz (Sollzins)
- Restlaufzeit
- Monatliche Rate
- Eventuelle Sondertilgungsmöglichkeiten und Gebühren
- Vorfälligkeitsentschädigung bei vorzeitiger Ablösung
Schritt 2: Ermittlung deines Finanzierungsbedarfs und deiner Wunschkonditionen
Überlege, welche monatliche Rate du dir maximal leisten möchtest und welche Laufzeit für dich optimal ist. Möchtest du primär deine monatliche Belastung reduzieren oder die Gesamtlaufzeit verkürzen?
Schritt 3: Marktanalyse und Angebote einholen
Vergleiche die Angebote verschiedener Banken und Kreditinstitute. Nutze Online-Kreditvergleichsportale, aber informiere dich auch direkt bei deiner Hausbank und anderen Anbietern. Achte dabei nicht nur auf den beworbenen Effektivzins, sondern auch auf alle weiteren Gebühren und Konditionen.
Schritt 4: Prüfung der Umschuldungskosten
Berechne die Gesamtkosten der Umschuldung. Addiere zur Vorfälligkeitsentschädigung für dein altes Darlehen alle Gebühren des neuen Darlehens. Stelle diese Summe der zu erwartenden Zinsersparnis gegenüber.
Schritt 5: Verhandlung und Abschluss des neuen Kredits
Hast du ein attraktives Angebot gefunden, kannst du versuchen, die Konditionen noch zu verhandeln. Stelle sicher, dass alle Vereinbarungen schriftlich festgehalten werden.
Schritt 6: Ablösung des alten Kredits
Sobald das neue Darlehen ausgezahlt ist, verwendest du das Geld, um dein altes Darlehen vollständig abzulösen. Stelle sicher, dass die Ablösesumme korrekt ist und der alte Kredit damit vollständig getilgt wird.
Tabelle: Wann sich eine Umschuldung lohnt – Übersicht
| Kriterium | Situation für Umschuldung | Situation gegen Umschuldung |
|---|---|---|
| Zinsniveau | Neuer Kredit liegt deutlich unter dem aktuellen Sollzins deines alten Kredits. | Zinsdifferenz ist minimal; Kosten übersteigen potenzielle Ersparnis. |
| Restlaufzeit | Lange Restlaufzeit des alten Kredits; hohes Potenzial für Zinsersparnis. | Kurze Restlaufzeit des alten Kredits; geringe Zinsdifferenz. |
| Kosten der Umschuldung | Gesamtkosten (Vorfälligkeitsentschädigung, Gebühren) sind gering im Vergleich zur Zinsersparnis. | Hohe Vorfälligkeitsentschädigung oder Gebühren machen die Umschuldung unwirtschaftlich. |
| Monatliche Rate | Du benötigst dringend finanzielle Entlastung durch eine niedrigere Rate. | Das Senken der Rate würde zu einer erheblichen Verlängerung der Laufzeit und damit zu höheren Gesamtkosten führen. |
| Kreditart | Hochverzinsliche Kredite (Dispo, Kreditkarte) oder Konsumkredite. | Kredite mit sehr günstigen Konditionen, die kaum noch zu unterbieten sind. |
| Marktumfeld | Zinsniveau ist generell niedrig, und es gibt attraktive Angebote. | Zinsniveau ist hoch, und es sind kaum bessere Konditionen zu erwarten. |
Potenzielle Nachteile und Risiken einer Umschuldung
Auch wenn eine Umschuldung viele Vorteile bieten kann, solltest du dir der möglichen Nachteile und Risiken bewusst sein:
Verlängerung der Laufzeit und höhere Gesamtkosten
Wenn du primär darauf abzielst, deine monatliche Rate zu senken, kann dies durch eine Verlängerung der Laufzeit geschehen. Selbst bei einem niedrigeren Zinssatz können sich die Gesamtkosten über die gesamte Laufzeit hinweg erhöhen, da du länger Zinsen zahlst.
Zusätzliche Kosten
Wie bereits erwähnt, können bei einer Umschuldung verschiedene Kosten anfallen, die die Ersparnis schmälern oder sogar übersteigen können. Dazu zählen Vorfälligkeitsentschädigungen, Bearbeitungsgebühren, Notar- und Grundbuchkosten.
Komplexität bei Immobilienfinanzierungen
Die Umschuldung eines Immobiliendarlehens kann aufwendig sein. Es ist oft eine neue Grundschuld einzutragen, was mit zusätzlichen Kosten und bürokratischem Aufwand verbunden ist.
Gefahr der Überschuldung bei unkontrollierter Aufnahme neuer Kredite
Wenn du mehrere kleine Kredite umschuldest und dabei noch weitere Kreditsummen aufnimmst, um andere Ausgaben zu tätigen, kann dies schnell zu einer neuen Schuldenfalle führen, wenn du deine Ausgaben nicht im Griff hast.
Worauf du bei der Auswahl eines neuen Kredits achten solltest
Nicht jedes vermeintlich günstige Angebot ist wirklich die beste Wahl. Achte auf folgende Punkte:
Effektiver Jahreszins
Der Effektivzins beinhaltet neben dem reinen Sollzins auch alle weiteren Kosten, die mit dem Kredit verbunden sind, wie Bearbeitungsgebühren. Er ist daher der aussagekräftigste Vergleichswert.
Sondertilgungsoptionen
Prüfe, ob und zu welchen Konditionen du kostenfreie oder kostengünstige Sondertilgungen leisten kannst. Dies gibt dir Flexibilität, deinen Kredit schneller zurückzuzahlen und zusätzliche Zinsen zu sparen.
Flexibilität bei der Ratenhöhe
Einige Banken bieten die Möglichkeit, die Ratenhöhe anzupassen, falls sich deine finanzielle Situation ändert. Dies kann in wirtschaftlich unsicheren Zeiten von Vorteil sein.
Laufzeit und Restschuldversicherung
Vergleiche verschiedene Laufzeiten und rechne nach, wie sich diese auf die monatliche Rate und die Gesamtkosten auswirken. Sei skeptisch bei teuren Restschuldversicherungen, die oft nicht notwendig sind und die Kreditkosten unnötig erhöhen.
FAQ – Häufig gestellte Fragen zu Kredit umschulden: Wann sich der Wechsel zu einem neuen Darlehen lohnt
Was ist der Hauptvorteil einer Kreditumschuldung?
Der Hauptvorteil einer Kreditumschuldung liegt in der potenziellen Ersparnis durch niedrigere Zinsen. Dies kann deine monatliche Rate senken, die Gesamtkosten reduzieren oder beides.
Kann ich einen Kredit umschulden, wenn ich noch eine Restschuld habe?
Ja, das ist der Kern der Umschuldung. Du nimmst einen neuen Kredit auf, um die Restschuld deines alten Kredits zu tilgen.
Welche Kosten fallen bei einer Umschuldung an?
Typische Kosten sind die Vorfälligkeitsentschädigung für das alte Darlehen, Bearbeitungsgebühren für das neue Darlehen sowie ggf. Notar- und Grundbuchkosten bei Immobilienkrediten.
Wie berechne ich, ob sich eine Umschuldung lohnt?
Vergleiche die Gesamtkosten deines alten Kredits (Restschuld plus Zinsen und Gebühren über die Restlaufzeit) mit den Gesamtkosten des neuen Kredits (Nettodarlehensbetrag plus Zinsen und Gebühren über die neue Laufzeit) abzüglich der Umschuldungskosten. Ist der neue Kredit signifikant günstiger, lohnt sich die Umschuldung.
Ist eine Umschuldung immer sinnvoll, wenn die Zinsen fallen?
Nicht zwingend. Du musst immer die anfallenden Umschuldungskosten gegen die zu erwartende Zinsersparnis abwägen. Zudem spielen die Restlaufzeit deines aktuellen Kredits und deine persönliche finanzielle Situation eine Rolle.
Kann ich mehrere Kredite mit einer Umschuldung zusammenfassen?
Ja, das ist eine gängige Praxis. Die Zusammenfassung mehrerer kleinerer Kredite zu einem einzigen Darlehen kann die Übersichtlichkeit erhöhen und oft von einem günstigeren Zinssatz profitieren.
Welche Rolle spielt die Vorfälligkeitsentschädigung bei der Umschuldung?
Die Vorfälligkeitsentschädigung ist eine Gebühr, die die Bank für die vorzeitige Rückzahlung deines alten Kredits verlangt. Sie muss bei der Berechnung der Wirtschaftlichkeit einer Umschuldung unbedingt berücksichtigt werden, da sie die potenzielle Zinsersparnis mindert.