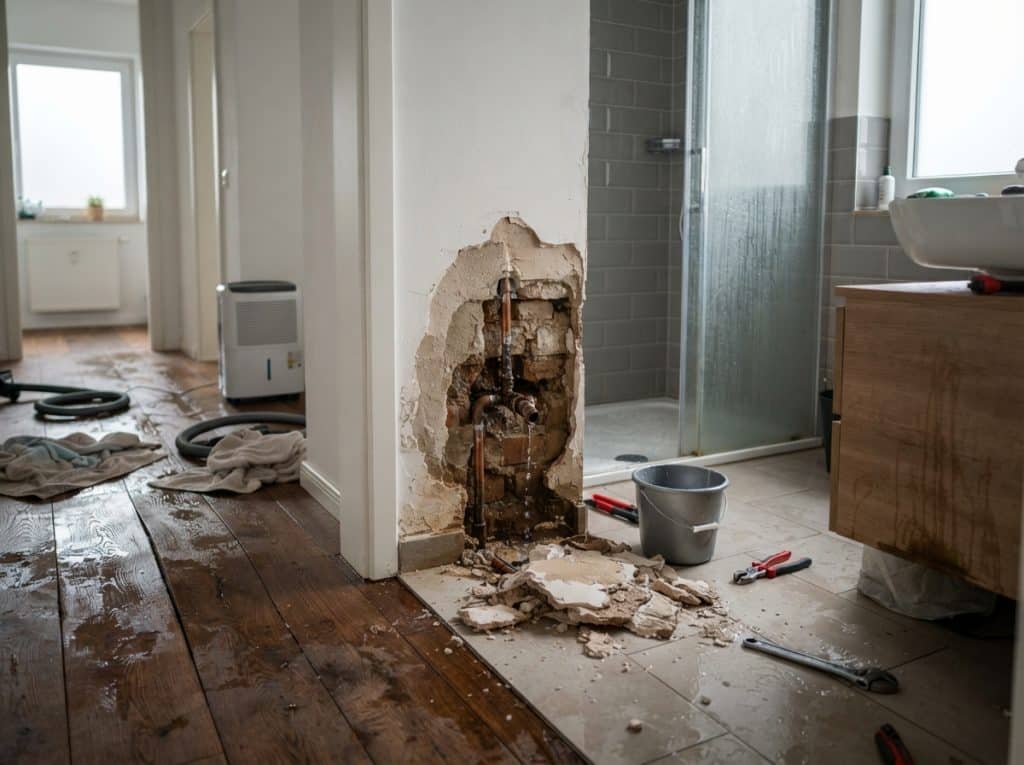
Ein Leitungswasserschaden am Haus kann schnell zu erheblichen Kosten führen. Die Wohngebäudeversicherung ist dabei dein zentraler Schutz. Sie deckt in der Regel Schäden ab, die durch Bruch, Sprung oder Frost von Wasserleitungen entstehen. Doch welche genauen Schäden sind versichert und wo gibt es Grenzen?
Was genau sind Leitungswasserschäden laut Wohngebäudeversicherung?
Als Leitungswasserschäden im Sinne der Wohngebäudeversicherung gelten Schäden, die unmittelbar durch austretendes Leitungswasser aus Rohren, Schläuchen und Geräten entstehen. Dazu gehören:
- Rohrbrüche: Das plötzliche Aufreißen von Wasserrohren, beispielsweise durch Materialermüdung, Frost oder äußere Einwirkung.
- Frostschäden: Wenn Wasser in Rohren gefriert und diese dadurch platzen oder beschädigt werden.
- Undichte Verbindungen: Leckagen an Armaturen, Muffen oder anderen Verbindungsstellen von Wasserleitungen.
- Defekte Wassergeräte: Schäden durch austretendes Wasser aus angeschlossenen Geräten wie Waschmaschinen, Geschirrspülern, Heizkörpern, Toiletten oder Badewannen, sofern die Anschlüsse Teil der Gebäudestruktur sind.
- Ablaufschäden: Schäden durch Rückstau aus der Kanalisation, wenn dies explizit mitversichert ist.
Wichtig ist hierbei die Unterscheidung zwischen Leitungswasser und anderen Wasserarten. Regenwasser, Grundwasser oder stehendes Wasser auf dem Grundstück fallen in der Regel unter andere Versicherungsbestandteile wie die Wohngebäude- und/oder Elementarschadenversicherung.
Umfang des Versicherungsschutzes: Was deine Wohngebäudeversicherung abdeckt
Die Wohngebäudeversicherung leistet in der Regel Schadensersatz für:
- Wiederherstellungskosten: Die Kosten für die Reparatur oder den Wiederaufbau des beschädigten Gebäudeteils. Dies umfasst in der Regel den Zeitwert der beschädigten Teile bis zur Höhe des Neuwerts, abhängig von den Versicherungsbedingungen.
- Schadentrocknung: Die Kosten für notwendige Maßnahmen zur Trocknung von durchfeuchteten Gebäudeteilen und Inventar. Hierzu zählen oft der Einsatz von Trocknungsgeräten und die damit verbundenen Energiekosten.
- Aufräum- und Abbruchkosten: Die Kosten für das Entfernen von beschädigten Teilen und Trümmern sowie für den Abriss beschädigter Gebäudestrukturen, wenn dies für die Reparatur notwendig ist.
- Dekontamination: Kosten für die Beseitigung von Verunreinigungen durch austretendes Wasser, beispielsweise wenn Schmutzwasser in das Gebäude eingedrungen ist.
- Vorläufige Schutzmaßnahmen: Kosten für provisorische Reparaturen, um weitere Schäden zu verhindern, wie z.B. das Abdecken eines defekten Daches.
- Wasserausgleich: Wenn Wasser aus Rohren auf den Boden gelangt und dort Schaden anrichtet.
- Frost- und Bruchschäden: Wie bereits erwähnt, sind Schäden durch gefrorene oder gebrochene Rohre meist abgedeckt.
Die Deckungssumme richtet sich nach dem Wert deines Gebäudes und der vereinbarten Versicherungssumme. Achte darauf, dass diese aktuell ist und den Wiederherstellungswert deines Hauses korrekt widerspiegelt, um Unterversicherung zu vermeiden.
Was ist NICHT durch die Wohngebäudeversicherung bei einem Leitungswasserschaden abgedeckt?
Es gibt wichtige Ausnahmen und Abgrenzungen, die du kennen solltest:
- Folgeschäden durch Grundwasser oder Hochwasser: Schäden, die durch eindringendes Grundwasser, Hochwasserereignisse oder Starkregen entstehen, sind in der Regel nicht von der reinen Leitungswasserversicherung gedeckt. Hierfür benötigst du eine zusätzliche Elementarschadenversicherung.
- Schäden an Mobiliar und Hausrat: Die Wohngebäudeversicherung deckt Schäden am Gebäude selbst ab. Schäden an Möbeln, Elektrogeräten oder anderen persönlichen Gegenständen sind Sache der Hausratversicherung.
- Ästhetische Schäden: Kleine Kratzer oder oberflächliche Verschmutzungen, die keine funktionale Beeinträchtigung darstellen, sind oft nicht versichert.
- Schäden durch bestimmungswidrigen Gebrauch: Wenn Wasser beispielsweise absichtlich oder grob fahrlässig ausläuft und Schäden verursacht, kann die Versicherung die Leistung verweigern oder kürzen.
- Schäden an Außenanlagen: Schäden an Gartenwegen, Zäunen oder Swimmingpools sind meist nicht im Standardumfang der Wohngebäudeversicherung enthalten.
- Schäden an überfluteten Kellern durch Rückstau: Wenn Wasser aus der Kanalisation in den Keller drückt, sind diese Schäden nur abgedeckt, wenn eine Rückstauversicherung mit eingeschlossen wurde und die Rückstausicherung ordnungsgemäß installiert und gewartet wurde.
- Kriegs- und Vandalismusschäden: Diese sind generell von der Wohngebäudeversicherung ausgeschlossen.
- Naturkatastrophen: Schäden durch Erdbeben, Lawinen, Vulkanausbrüche fallen unter die Elementarschadenversicherung.
Schadensfall: So gehst du richtig vor
Wenn du einen Leitungswasserschaden feststellst, ist schnelles Handeln entscheidend:
- Sofortiges Absperren der Wasserzufuhr: Schließe umgehend den Hauptwasserhahn, um weiteren Wasseraustritt zu verhindern.
- Dokumentation des Schadens: Mache detaillierte Fotos und Videos vom Ausmaß des Schadens, bevor du Aufräumarbeiten beginnst.
- Informiere die Versicherung: Melde den Schaden so schnell wie möglich deiner Wohngebäudeversicherung. Halte dafür alle relevanten Informationen und die Dokumentation bereit.
- Beauftrage Fachleute: Lasse notwendige Reparaturen und Trocknungsarbeiten von qualifizierten Handwerkern durchführen. Bewahre alle Rechnungen sorgfältig auf.
- Vermeide weitere Schäden: Triff geeignete Maßnahmen, um das Gebäude vor weiteren Schäden zu schützen, z.B. durch Abdecken von feuchten Wänden.
Grobe Fahrlässigkeit bei der Schadensbegrenzung kann dazu führen, dass die Versicherung die Leistung kürzt. Halte daher immer Rücksprache mit deinem Versicherer.
Übersicht der Kernaspekte
| Kategorie | Umfang des Schutzes | Beispiele für gedeckte Schäden | Abgrenzung/Nicht abgedeckt |
|---|---|---|---|
| Rohrbrüche & Frostschäden | Schäden an der Gebäudestruktur durch geplatzte oder aufgefrorene Rohre | Wasserrohr platzt durch Frost, Heizungsrohr bricht | Schäden an Möbeln durch ausgetretenes Wasser |
| Anschlussleitungen & Geräte | Schäden durch defekte angeschlossene Wasserleitungen und fest verbaute Sanitärgeräte | Undichte Waschmaschinenanschlüsse, defekte Spülkasten-Zuleitung | Schäden an der Waschmaschine selbst (Geräteversicherung) |
| Wiederherstellungskosten | Kosten für Reparatur oder Wiederaufbau des beschädigten Gebäudeteils | Reparatur von durchfeuchteten Wänden, Erneuerung von Bodenbelägen (Gebäudeanteil) | Kosten für ästhetische Aufwertungen, die über die Wiederherstellung hinausgehen |
| Zusätzliche Kosten | Notwendige Maßnahmen zur Schadensbegrenzung und Wiederherstellung | Trocknungsmaßnahmen, Abbruchkosten, Aufräumarbeiten, provisorische Abdichtung | Kosten für die Beseitigung von Schäden durch Starkregen oder Grundwasser (hier Elementarschadenversicherung nötig) |
| Versicherungsgrenzen | Deckungssumme, Selbstbehalt, Obliegenheiten | Höhe der vereinbarten Versicherungssumme, vereinbarter Selbstbehalt pro Schadenfall | Unterversicherung, grobe Fahrlässigkeit, nicht gemeldete Vorschäden |
Wichtige Begriffe rund um Leitungswasserschäden erklärt
Um die Versicherungsbedingungen besser zu verstehen, helfen folgende Erklärungen:
- Leitungswasser: Bezieht sich ausschließlich auf Wasser, das durch ein Rohrsystem fließt und bestimmungsgemäß verwendet wird.
- Gebäude: Umfasst das feste Bauwerk inklusive aller fest mit dem Gebäude verbundenen Installationen (z.B. Heizungsanlage, Sanitärinstallationen).
- Feste Verbindung: Eine Installation ist fest verbunden, wenn sie zum bestimmungsgemäßen Gebrauch des Gebäudes unerlässlich ist und nicht ohne Weiteres abmontiert werden kann.
- Frost: Gefrieren von Wasser in Leitungen, das zu einem Bersten der Rohre führt.
- Bruch: Das Aufreißen von Rohren oder Leitungen, unabhängig von der Ursache (z.B. Materialermüdung, Korrosion).
- Schadensort: Der Punkt, an dem das Wasser ausgetreten ist und den Schaden verursacht hat.
- Elementarschäden: Schäden durch höhere Gewalt wie Erdbeben, Erdrutsche, Überschwemmungen, Starkregen, Lawinen, Vulkanausbrüche.
- Rückstau: Wenn Abwasser in das Gebäude zurückfließt, weil die Kanalisation überlastet ist.
- Selbstbehalt: Der Betrag, den du im Schadensfall selbst tragen musst.
- Versicherungssumme: Der maximale Betrag, den die Versicherung im Schadensfall zahlt.
- Unterversicherung: Wenn die vereinbarte Versicherungssumme niedriger ist als der tatsächliche Wiederherstellungswert des Gebäudes.
FAQ – Häufig gestellte Fragen zu Leitungswasserschaden am Haus: Was übernimmt die Wohngebäudeversicherung?
Was ist der Unterschied zwischen Leitungswasser und Regenwasser in der Versicherung?
Leitungswasser stammt aus dem öffentlichen Wassernetz und fließt durch deine Hausinstallationen. Regenwasser fällt als Niederschlag und kann beispielsweise durch ein undichtes Dach oder überlaufende Dachrinnen ins Gebäude gelangen. Schäden durch Regenwasser sind in der Regel nur mit einer zusätzlichen Elementarschadenversicherung abgedeckt.
Deckt die Versicherung auch Schäden am Außenbereich ab, wenn dort Wasserleitungen beschädigt wurden?
In der Regel sind Schäden an fest verlegten Wasserleitungen im Außenbereich, die direkt dem Gebäude dienen (z.B. Zuleitungen zum Haus), mitversichert. Schäden an Gartenbewässerungssystemen oder Pool-Leitungen fallen oft nicht darunter und erfordern möglicherweise eine separate Absicherung.
Bin ich versichert, wenn ein Wasserhahn tropft und über Monate hinweg die Wand durchfeuchtet?
Das kommt auf die genauen Versicherungsbedingungen an. Kleine, sich langsam entwickelnde Leckagen können als „allmähliche Durchfeuchtung“ eingestuft werden und sind nicht immer automatisch von der Leitungswasserversicherung gedeckt. Hier ist oft eine spezifische Klausel erforderlich, oder die Versicherung kann die Leistung kürzen, wenn eine grobe Fahrlässigkeit bei der Behebung des kleinen Schadens unterstellt wird.
Was passiert, wenn ein Frostschaden erst nach dem Auftauen entdeckt wird?
Auch wenn der Frostschaden erst nach dem Tauwetter sichtbar wird, ist er in der Regel versichert, solange der Schaden nachweislich auf eine Frostperiode zurückzuführen ist. Wichtig ist, den Schaden umgehend nach Feststellung der Versicherung zu melden und die Ursache (Frost) zu dokumentieren.
Übernimmt die Versicherung die Kosten für provisorische Reparaturen, wenn ich auf den Handwerker warte?
Ja, die Wohngebäudeversicherung übernimmt in der Regel die Kosten für notwendige vorläufige Schutzmaßnahmen, um das Ausmaß des Schadens zu begrenzen und weitere Schäden zu verhindern. Dies kann beispielsweise das Abdecken von beschädigten Stellen oder das Aufstellen von Barrieren gegen weiter eindringendes Wasser umfassen.
Muss ich den Schaden selbst beseitigen oder kann ich eine Firma beauftragen?
Du bist verpflichtet, den Schaden so gering wie möglich zu halten. In der Regel ist es ratsam und oft auch von der Versicherung gefordert, qualifizierte Fachbetriebe mit der Reparatur und der Schadensbehebung zu beauftragen. Hebe alle Rechnungen sorgfältig auf, da diese als Nachweis für die Schadenshöhe dienen.
Kann die Versicherung die Leistung verweigern, wenn ich den Schaden nicht sofort melde?
Ja, eine unverzügliche Meldung des Schadens ist essenziell. Verzögerungen können dazu führen, dass die Versicherung die Leistung kürzt oder verweigert, insbesondere wenn durch die verspätete Meldung zusätzliche Schäden entstanden sind.