Mehrere Tagesgeldkonten zu führen, kann sich lohnen, wenn du das Ziel verfolgst, deine Ersparnisse zu diversifizieren, von unterschiedlichen Zinssätzen zu profitieren oder eine klare Struktur für verschiedene finanzielle Zwecke zu schaffen. Es ist eine Strategie, die Flexibilität und potenziell höhere Renditen ermöglicht, erfordert aber auch eine gute Übersicht und Organisation.
Die Vorteile mehrerer Tagesgeldkonten
Die Entscheidung, mehrere Tagesgeldkonten zu eröffnen, mag auf den ersten Blick nach unnötigem Aufwand klingen. Doch bei genauerer Betrachtung offenbaren sich signifikante Vorteile, die deine finanzielle Situation nachhaltig verbessern können. Es geht nicht nur darum, dein Geld auf verschiedene Institute zu verteilen, sondern auch darum, gezielt von den Stärken jedes einzelnen Kontos zu profitieren.
Maximierung der Zinssätze
Der offensichtlichste Vorteil ist die Möglichkeit, von den besten verfügbaren Zinssätzen zu profitieren. Banken passen ihre Konditionen für Tagesgeldkonten regelmäßig an, um neue Kunden zu gewinnen oder bestehende zu halten. Durch die Führung mehrerer Konten kannst du stets die Angebote mit den höchsten Zinsen im Blick behalten und dein Kapital entsprechend umschichten. Dies erfordert zwar etwas Marktbeobachtung, kann sich aber durch attraktive Zinserträge schnell auszahlen. Stelle dir vor, du hast dein Geld auf einem Konto mit 1% Zinsen liegen, während eine andere Bank aktuell 2,5% anbietet. Mit mehreren Konten kannst du diese Differenz nutzen und deine Rendite deutlich steigern.
Risikostreuung
Auch wenn Tagesgeldkonten durch die gesetzliche Einlagensicherung bis zu 100.000 Euro pro Kunde und Bank geschützt sind, kann eine zusätzliche Risikostreuung sinnvoll sein. Wenn du sehr hohe Beträge anlegst, die die Sicherungsgrenze überschreiten, verteilt sich dein Risiko auf mehrere Institute. Dies ist zwar ein eher theoretisches Szenario für die meisten Sparer, aber es bietet zusätzliche Sicherheit. Zudem gibt es unterschiedliche Einlagensicherungssysteme in verschiedenen europäischen Ländern, die leicht variieren können. Wer international agiert, kann hier zusätzliche Vorteile ziehen.
Klare finanzielle Trennung
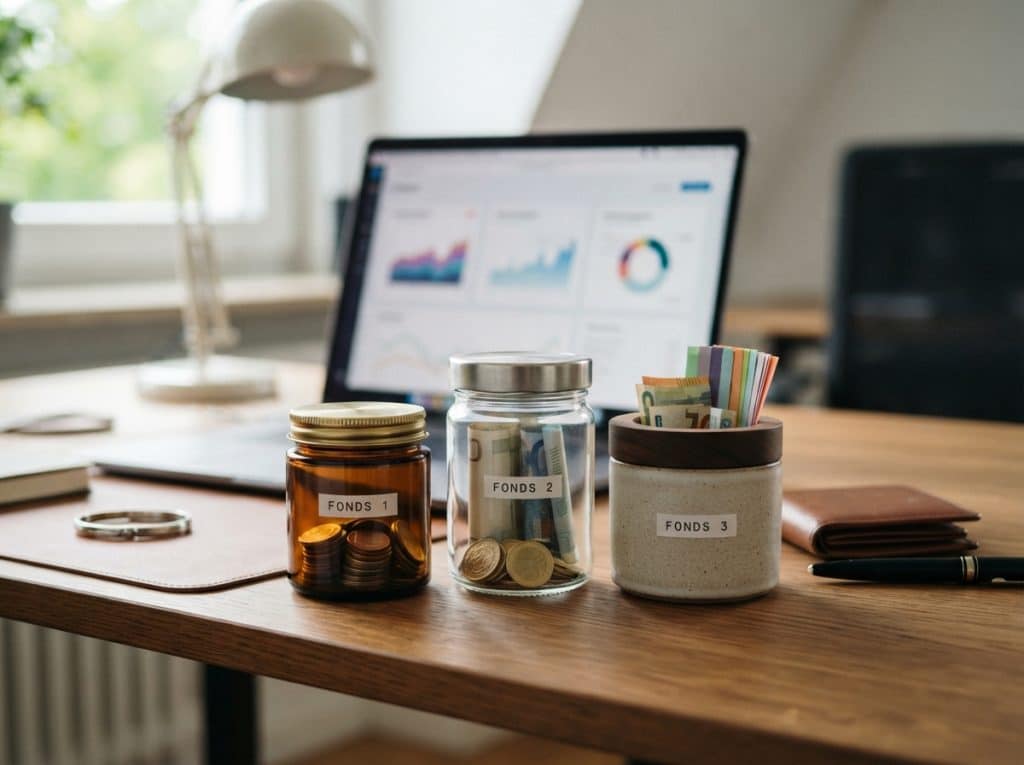
Mehrere Tagesgeldkonten eignen sich hervorragend, um verschiedene finanzielle Ziele oder Sparzwecke voneinander zu trennen. Du könntest beispielsweise ein Konto für deinen Notgroschen anlegen, ein weiteres für geplante größere Anschaffungen wie ein neues Auto oder eine Anzahlung für eine Immobilie und ein drittes für kurzfristige Investitionen oder sonstige Rücklagen. Diese klare Trennung hilft dir, den Überblick zu behalten, dein Budget besser zu verwalten und emotionale Entscheidungen bezüglich deines Geldes zu vermeiden. Du siehst auf einen Blick, wie viel du für welchen Zweck angespart hast.
Flexibilität und Zugänglichkeit
Tagesgeldkonten bieten per Definition eine hohe Flexibilität. Du kannst jederzeit Geld einzahlen oder abheben, ohne Fristen beachten zu müssen. Wenn du mehrere Konten bei unterschiedlichen Banken führst, erhöhst du deine Flexibilität weiter. Sollte eine Bank unerwartet ihre Konditionen verschlechtern oder dir aus irgendeinem Grund nicht mehr zusagen, hast du immer noch Zugriff auf deine Gelder bei anderen Instituten, ohne sofort auf andere Anlageformen mit potenziell höheren Kosten oder längeren Bindungsfristen ausweichen zu müssen.
Spezielle Angebote und Boni
Manche Banken locken Neukunden mit attraktiven Bonuszinsen oder Sonderangeboten für die Eröffnung eines neuen Tagesgeldkontos. Wenn du bereit bist, deine Augen offen zu halten, kannst du diese Angebote gezielt nutzen. Eröffne ein neues Konto bei einer Bank, die einen solchen Bonus anbietet, lege einen Teil deines Geldes für die vereinbarte Laufzeit dort an und schichte es anschließend zu einer anderen Bank mit einem attraktiven Basiszins um. So kannst du von kurzfristigen Zinsexzessen profitieren, ohne dein Geld langfristig binden zu müssen.
Wann lohnt sich die Führung mehrerer Tagesgeldkonten konkret?
Die Entscheidung, mehr als ein Tagesgeldkonto zu führen, hängt von deinen individuellen finanziellen Zielen, deiner Risikobereitschaft und deinem Wunsch nach Übersichtlichkeit ab. Es gibt verschiedene Szenarien, in denen sich diese Strategie besonders auszahlt.
Bei größeren Sparbeträgen
Wenn du einen größeren Geldbetrag zur Verfügung hast, der die Einlagensicherungsgrenze von 100.000 Euro pro Kunde und Bank überschreitet, ist die Aufteilung auf mehrere Institute eine sinnvolle Maßnahme zur Risikostreuung. So stellst du sicher, dass auch Beträge oberhalb der gesetzlichen Absicherung im Falle einer Bankeninsolvenz geschützt sind. Du kannst beispielsweise 150.000 Euro anlegen, indem du 90.000 Euro bei Bank A und 60.000 Euro bei Bank B deponierst. Beide Beträge wären dann vollständig abgesichert.
Zur gezielten Zinsoptimierung
Die Zinssätze für Tagesgeld können stark variieren. Wenn du bereit bist, regelmäßig die Konditionen verschiedener Banken zu vergleichen und dein Geld entsprechend zu bewegen, kannst du von den besten Angeboten profitieren. Du könntest beispielsweise ein Haupt-Tagesgeldkonto mit guten, aber nicht unbedingt den allerhöchsten Zinsen führen und parallel dazu ein zweites Konto bei einer Bank eröffnen, die gerade mit einem Top-Zins lockt. Sobald das Lockangebot ausläuft, schichtest du dein Geld wieder um.
Für unterschiedliche Sparziele
Stell dir vor, du sparst für verschiedene Dinge: ein Notfallpolster, den Urlaub im nächsten Jahr und die Anzahlung für ein Eigenheim in fünf Jahren. Jedes dieser Ziele hat einen anderen Zeithorizont und eine andere Priorität. Mit separaten Tagesgeldkonten kannst du jedem Sparziel einen eigenen Topf zuweisen. Das hilft dir, den Fortschritt für jedes einzelne Ziel klar zu verfolgen und die Versuchung zu vermeiden, Geld für den Urlaub für die Anzahlung zu verwenden oder umgekehrt.
Wenn du neue Banken und ihre Angebote testen möchtest
Manche Sparer sind neugierig auf neue Banken und deren Konditionen. Durch die Eröffnung mehrerer Tagesgeldkonten kannst du verschiedene Anbieter unverbindlich testen. Du kannst ein Konto mit einem kleineren Betrag eröffnen, um die Benutzerfreundlichkeit der Plattform, den Kundenservice und die Geschwindigkeit von Transaktionen kennenzulernen. Bei positiven Erfahrungen kannst du dann entscheiden, ob du weitere Gelder dort anlegen möchtest.
Zur Nutzung von Neukundenangeboten
Viele Banken werben um neue Kunden mit attraktiven Neukundenkonditionen, oft in Form von erhöhten Zinsen für die ersten Monate. Wenn du flexibel bist, kannst du diese Angebote gezielt nutzen. Eröffne ein Konto, profitiere vom Neukundenbonus und wechsle nach Ablauf der Bonusphase zu einer anderen Bank mit einem neuen attraktiven Angebot. Dies erfordert zwar etwas mehr Aufwand, kann sich aber durch kurzfristige Renditeverbesserungen auszahlen.
Mögliche Nachteile und wie du sie vermeidest
Auch wenn die Vorteile überwiegen, gibt es bei der Führung mehrerer Tagesgeldkonten auch potenzielle Nachteile, die du kennen und umgehen solltest.
Höherer Verwaltungsaufwand
Die Verwaltung mehrerer Konten kann zeitaufwendig sein. Du musst dich um mehrere Zugangsdaten kümmern, die Kontostände im Auge behalten und sicherstellen, dass du die Konditionen jeder Bank kennst. Um dem entgegenzuwirken, kannst du eine einfache Tabelle oder eine Finanz-App nutzen, um alle deine Tagesgeldkonten an einem zentralen Ort zu verwalten und den Überblick zu behalten.
Gefahr der Unübersichtlichkeit
Wenn du nicht gut organisiert bist, kann es schnell unübersichtlich werden, wo welches Geld liegt und wie die Zinsen sind. Dies kann zu Fehlentscheidungen führen. Eine klare Benennung der Konten (z.B. „Notgroschen“, „Urlaub 2024“) und regelmäßige Überprüfung der Konditionen helfen, die Übersicht zu bewahren.
Kleinere Beträge bei einzelnen Banken
Bei sehr vielen Konten kann es vorkommen, dass auf jedem Konto nur ein kleinerer Betrag liegt. Dies kann die Zinserträge schmälern, da einige Banken Mindestanlagebeträge oder gestaffelte Zinsen haben. Konzentriere dich lieber auf wenige Konten mit den besten Konditionen, anstatt auf zu viele Konten mit kleinen Beträgen zu verteilen.
Komplexität bei der Steuererklärung
Die Zinserträge von mehreren Banken müssen in deiner Steuererklärung angegeben werden. Dies kann auf den ersten Blick kompliziert erscheinen. Die Banken stellen jedoch in der Regel Jahressteuerbescheinigungen aus, die dir die Erstellung deiner Steuererklärung erleichtern.
Strukturierung deiner Tagesgeldkonten: Eine Übersicht
Um dir einen klaren Überblick zu verschaffen, welche Aspekte bei der Führung mehrerer Tagesgeldkonten relevant sind, hier eine zusammenfassende Darstellung:
| Kategorie | Beschreibung | Vorteile bei mehreren Konten | Wichtige Überlegungen |
|---|---|---|---|
| Zinsoptimierung | Maximierung der Erträge durch Auswahl der besten Zinssätze | Profitieren von unterschiedlichen Angeboten, Umschichten zur besten Rendite | Regelmäßiger Vergleich, Aktionszinsen berücksichtigen |
| Risikomanagement | Absicherung von Einlagen über die gesetzliche Sicherungsgrenze hinaus | Verteilung hoher Beträge auf mehrere Institute | Einlagensicherungssysteme prüfen, Beträge unter 100.000 Euro sind primär abgesichert |
| Zielsetzung | Klare Trennung von Ersparnissen für verschiedene Zwecke | Bessere Übersicht über Fortschritt einzelner Sparziele | Konten benennen, Budgets zuweisen |
| Flexibilität | Schneller Zugriff auf Geldmittel bei Bedarf | Unabhängigkeit von einzelnen Bankkonditionen, schnellerer Zugang bei mehreren Anbietern | Mindestbeträge und Abhebungsmodalitäten prüfen |
| Angebotsnutzung | Ausnutzen von Neukundenboni und Sonderaktionen | Kurzfristige Renditesteigerungen durch Bonusaktionen | Laufzeiten der Bonusangebote beachten, Folgekonditionen prüfen |
FAQ – Häufig gestellte Fragen zu Mehrere Tagesgeldkonten führen: Wann kann sich das lohnen?
Kann ich unbegrenzt viele Tagesgeldkonten eröffnen?
Grundsätzlich gibt es keine gesetzliche Begrenzung für die Anzahl der Tagesgeldkonten, die du bei verschiedenen Banken eröffnen kannst. Allerdings solltest du den praktischen Aufwand und die Übersichtlichkeit berücksichtigen. Zu viele Konten können schnell unhandlich werden.
Wie viel Geld sollte ich auf einem Tagesgeldkonto halten?
Die ideale Höhe hängt von deinen individuellen Bedürfnissen ab. Für den Notgroschen empfiehlt sich ein Betrag, der deine monatlichen Ausgaben für 3-6 Monate abdeckt. Für andere Sparziele kannst du entsprechend deiner Pläne und finanziellen Möglichkeiten variieren. Bei Beträgen über 100.000 Euro ist die Aufteilung auf mehrere Banken zur Risikostreuung ratsam.
Sind meine Einlagen bei mehreren Banken doppelt abgesichert?
Nein, die Einlagensicherung greift bis zu 100.000 Euro pro Kunde und pro Bank. Wenn du beispielsweise 150.000 Euro hast und diese auf zwei Konten bei zwei verschiedenen Banken verteilst (jeweils 75.000 Euro), sind beide Beträge vollständig abgesichert. Eine „doppelte“ Absicherung über die 100.000er-Grenze hinaus pro Bank findet nicht statt.
Welche Informationen benötige ich für die Kontoeröffnung?
Typischerweise benötigst du einen gültigen Personalausweis oder Reisepass für die Identifizierung (oft per Video-Ident oder Post-Ident Verfahren), deine Steuernummer sowie deine Bankverbindung für die Ein- und Auszahlung. Manche Banken verlangen auch den Nachweis deiner Adresse.
Wie kann ich den Überblick über meine verschiedenen Tagesgeldkonten behalten?
Die einfachste Methode ist die Nutzung einer Finanzmanagement-Software oder einer einfachen Tabelle in Excel oder Google Sheets. Dort kannst du alle Kontodaten, Zinssätze, Ein- und Auszahlungen sowie die jeweiligen Ziele für jedes Konto erfassen. Regelmäßige Überprüfungen, z.B. einmal im Monat, helfen dir, den Überblick zu wahren.
Lohnt sich die Eröffnung eines Tagesgeldkontos für Kleinstbeträge?
Für sehr kleine Beträge, die kaum Zinsen abwerfen, kann sich der Aufwand für ein separates Tagesgeldkonto lohnen, wenn es primär der klaren Trennung von anderen Finanzmitteln dient. Bedenke jedoch, dass die Zinserträge bei Kleinstbeträgen gering sein werden. Oftmals ist es sinnvoller, solche Beträge mit anderen zu bündeln.
Was passiert mit den Zinserträgen, wenn ich ein Konto auflöse?
Die Zinserträge werden bis zum Zeitpunkt der Auflösung des Kontos berechnet und ausgezahlt. Achte darauf, ob die Bank die Zinsen täglich, monatlich oder jährlich gutschreibt. Wenn du ein Konto vorzeitig auflöst, informiere dich über eventuelle Regelungen der Bank bezüglich der Zinsgutschrift.