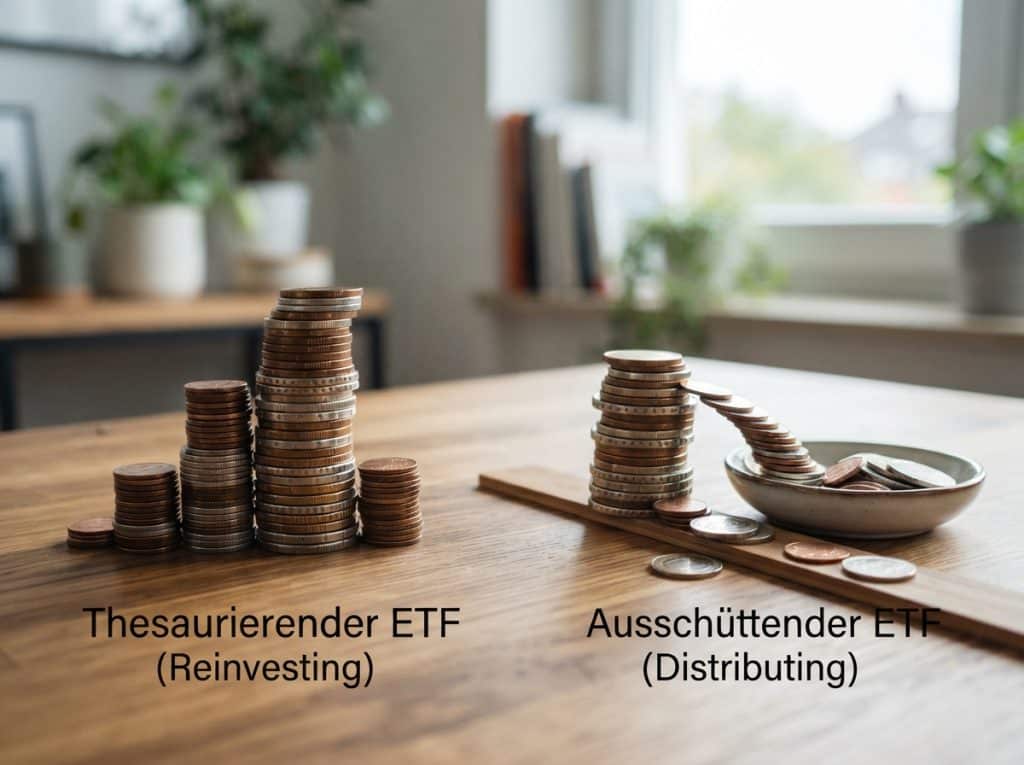
Die Wahl zwischen einem thesaurierenden und einem ausschüttenden ETF ist eine fundamentale Entscheidung für deine Geldanlage, die maßgeblich die Wertentwicklung und deine persönliche Finanzplanung beeinflusst. Verstehst du die entscheidenden Unterschiede, triffst du eine fundiertere Entscheidung, die deinen Anlagezielen und deiner Steuerstrategie besser entspricht.
Thesaurierender vs. Ausschüttender ETF: Die zentralen Unterschiede
Der fundamentalste Unterschied zwischen thesaurierenden und ausschüttenden Exchange Traded Funds (ETFs) liegt im Umgang mit den Erträgen, die der ETF erwirtschaftet. Diese Erträge setzen sich in der Regel aus Dividenden von Aktien oder Zinszahlungen von Anleihen zusammen, die im Portfolio des ETFs enthalten sind.
Was passiert mit den Erträgen?
- Ausschüttende ETFs: Diese ETFs leiten die erwirtschafteten Erträge (Dividenden, Zinsen) direkt an dich als Anleger weiter. Dies geschieht üblicherweise in bestimmten Intervallen, beispielsweise quartalsweise, halbjährlich oder jährlich. Die Ausschüttungen werden auf dein Verrechnungskonto überwiesen.
- Thesaurierende ETFs: Im Gegensatz dazu reinvestieren thesaurierende ETFs die erwirtschafteten Erträge automatisch wieder in den Fonds. Das bedeutet, dass die Dividenden und Zinsen nicht ausgezahlt, sondern zum Kauf weiterer Anteile des ETFs verwendet werden. Dies führt zu einem Zinseszinseffekt, da dein investiertes Kapital kontinuierlich wächst.
Die Auswirkungen auf deine Anlagestrategie
Die Wahl zwischen diesen beiden ETF-Typen hat erhebliche Auswirkungen darauf, wie sich dein Vermögen entwickelt und wie du deine persönlichen Finanzen steuerlich und planerisch gestaltest.
Zinseszinseffekt und Anlagewachstum
Für langfristig orientierte Anleger, die den Zinseszinseffekt maximal nutzen möchten, sind thesaurierende ETFs oft die attraktivere Wahl. Durch die automatische Wiederanlage der Erträge steigt die Anzahl deiner ETF-Anteile stetig an. Dies beschleunigt das Gesamtwachstum deines Investments, da zukünftige Erträge auf einer größeren Anzahl von Anteilen basieren. Über lange Anlagehorizonte kann dieser Effekt zu einem deutlich höheren Endvermögen führen, selbst wenn die jährlichen Ausschüttungen fehlen.
Steuerliche Aspekte
Die steuerliche Behandlung ist ein entscheidender Faktor. Ausschüttungen von ETFs unterliegen in Deutschland der Abgeltungssteuer (plus Solidaritätszuschlag und ggf. Kirchensteuer), sofern dein Sparerpauschbetrag (Freibetrag für Kapitalerträge) ausgeschöpft ist. Diese Steuern werden direkt auf die ausgeschütteten Erträge erhoben.
Bei thesaurierenden ETFs werden die Erträge zwar wieder angelegt, aber auch hier fällt eine Steuer an. Diese wird als sogenannte Vorabpauschale berechnet und jährlich fällig, auch wenn keine tatsächliche Ausschüttung erfolgt. Die Vorabpauschale orientiert sich am Basiszins und den im ETF enthaltenen Wertpapieren. Ziel der Vorabpauschale ist es, eine steuerliche Entlastung für Thesaurierer zu vermeiden und eine gewisse steuerliche Gleichbehandlung mit ausschüttenden Fonds zu gewährleisten. Die tatsächliche Steuerbelastung kann je nach Marktentwicklung und persönlichen Freibeträgen variieren.
Cashflow und Liquidität
Wenn du auf regelmäßige Erträge angewiesen bist, beispielsweise zur Aufstockung deines Einkommens oder zur Finanzierung laufender Ausgaben, sind ausschüttende ETFs die bessere Wahl. Sie liefern dir einen kontinuierlichen Cashflow, der dir zur freien Verfügung steht. Dies kann für Rentner oder Anleger, die ihr Vermögen aktiv nutzen möchten, von großer Bedeutung sein.
Überblick: Entscheidende Unterschiede im Detail
| Merkmal | Thesaurierender ETF | Ausschüttender ETF |
|---|---|---|
| Umgang mit Erträgen | Automatische Wiederanlage in den Fonds | Auszahlung an den Anleger |
| Zinseszinseffekt | Stärker ausgeprägt durch kontinuierliches Wachstum | Weniger stark, da Erträge entnommen werden |
| Steuerliche Behandlung (Deutschland) | Vorabpauschale (jährlich fällig, auch ohne Ausschüttung) | Abgeltungssteuer auf Ausschüttungen (sobald Sparerpauschbetrag überschritten) |
| Cashflow/Liquidität | Kein regelmäßiger Cashflow | Regelmäßiger Cashflow durch Ausschüttungen |
| Komplexität für den Anleger | Geringer Aufwand, automatische Wiederanlage | Erfordert Management der Ausschüttungen und Steuern |
| Langfristiges Vermögenswachstum | Potenziell höher durch maximalen Zinseszinseffekt | Potenziell niedriger, wenn Ausschüttungen nicht reinvestiert werden |
Wann ist welcher ETF-Typ die richtige Wahl?
Deine Entscheidung hängt maßgeblich von deinen individuellen Zielen und deiner Lebenssituation ab.
Für wen sind thesaurierende ETFs ideal?
- Langfristige Sparer: Wenn du langfristig Vermögen aufbauen möchtest und über viele Jahre oder Jahrzehnte investierst, ist der Zinseszinseffekt bei thesaurierenden ETFs besonders wirkungsvoll.
- Anleger mit geringem Bedarf an laufenden Erträgen: Wenn du kein regelmäßiges Einkommen aus deinen Investments benötigst und die Erträge nicht anderweitig verplanen musst, profitierst du von der automatischen Reinvestition.
- Steueroptimierung (potenziell): In bestimmten Konstellationen kann die Steuerbelastung bei thesaurierenden ETFs durch die Vorabpauschale über lange Zeiträume moderater ausfallen, insbesondere wenn die Ausschüttungen bei ausschüttenden Fonds den Sparerpauschbetrag regelmäßig überschreiten und hohe Steuersätze anfallen. Die tatsächliche Steuerlast hängt jedoch stark von der Entwicklung der Märkte und den persönlichen Gegebenheiten ab.
Für wen sind ausschüttende ETFs ideal?
- Anleger, die regelmäßige Erträge benötigen: Wenn du auf ein passives Einkommen angewiesen bist, um deine Lebenshaltungskosten zu decken oder zusätzliche Ausgaben zu finanzieren, liefern dir ausschüttende ETFs den notwendigen Cashflow.
- Anleger, die ihre Ausschüttungen manuell reinvestieren möchten: Manche Anleger bevorzugen die Kontrolle und Flexibilität, die eigenen Ausschüttungen nach eigenem Ermessen zu reinvestieren, sei es in denselben ETF, in andere Anlageformen oder für Konsumzwecke.
- Anleger mit hohen Freibeträgen: Wenn dein Sparerpauschbetrag nicht ausgeschöpft ist, können die Ausschüttungen steuerfrei auf dein Konto gelangen. Dies macht ausschüttende ETFs in diesem Fall attraktiv, da du die Erträge ohne sofortige Steuerlast erhältst.
Die Bedeutung der Fondskategorisierung
Es ist wichtig zu wissen, dass die Kategorisierung eines ETFs als „thesaurierend“ oder „ausschüttend“ auf der Fondsebene festgelegt ist. Du kannst dies in den Produktinformationsblättern (KID) oder den Verkaufsprospekten des jeweiligen ETFs nachlesen. Achte auf die entsprechende Kennzeichnung.
Rebalancing und die Auswirkung auf thesaurierende ETFs
Auch bei einem thesaurierenden ETF kann es zu Ausschüttungen kommen, allerdings sind diese eher die Ausnahme und meist durch technische Gründe bedingt, wie beispielsweise bei einem Rebalancing des Portfolios, wenn ein Index verändert wird und der Fondsmanager im Zuge dessen Erträge realisieren und verteilen muss. Dies sind jedoch in der Regel keine regelmäßigen Erträge, die für die Planung des laufenden Einkommens relevant sind.
FAQ – Häufig gestellte Fragen zu Thesaurierender oder ausschüttender ETF: Welche Unterschiede sind entscheidend?
Kann ich einen thesaurierenden ETF später in einen ausschüttenden umwandeln?
Grundsätzlich ist eine direkte Umwandlung eines thesaurierenden ETFs in einen ausschüttenden ETF in der Regel nicht möglich. Du müsstest deine Anteile am thesaurierenden ETF verkaufen und dann Anteile an einem vergleichbaren ausschüttenden ETF erwerben. Dies kann steuerliche Konsequenzen haben (Veräußerungsgewinn) und ist mit Transaktionskosten verbunden.
Sind thesaurierende ETFs immer steuerlich vorteilhafter?
Nicht unbedingt. Die steuerliche Vorteilhaftigkeit hängt von verschiedenen Faktoren ab, darunter dein persönlicher Steuersatz, die Höhe deiner Kapitalerträge, die Entwicklung des Marktes und die Gültigkeit von Freibeträgen wie dem Sparerpauschbetrag. Die Vorabpauschale bei thesaurierenden ETFs führt dazu, dass auch ohne Ausschüttung eine jährliche Steuer anfällt. Langfristig kann der Zinseszinseffekt die steuerlichen Nachteile jedoch überkompensieren.
Wie kann ich sehen, ob ein ETF thesaurierend oder ausschüttend ist?
Diese Information findest du in den offiziellen Dokumenten des ETFs, wie dem Key Investor Information Document (KIID) oder dem Verkaufsprospekt. Oft ist die Bezeichnung auch direkt im Namen des ETFs angegeben (z.B. „Accumulating“ für thesaurierend oder „Distributing“ für ausschüttend). Dein Broker wird diese Information ebenfalls im Detail anzeigen.
Welchen ETF-Typ sollte ich wählen, wenn ich mein Vermögen gerade erst aufbaue?
Wenn du dein Vermögen gerade erst aufbaust und auf langfristiges Wachstum setzt, sind thesaurierende ETFs oft die bevorzugte Wahl. Sie ermöglichen dir, vom Zinseszinseffekt maximal zu profitieren, indem die Erträge automatisch reinvestiert werden. Dies maximiert dein Anlagekapital im Zeitverlauf.
Was passiert mit den Dividenden kleiner Unternehmen in einem thesaurierenden ETF?
Auch Dividenden von kleineren Unternehmen innerhalb eines thesaurierenden ETFs werden automatisch reinvestiert. Das bedeutet, sie fließen zurück in den Fonds und erhöhen die Anzahl der von dir gehaltenen ETF-Anteile. Dies trägt zum Gesamtwachstum des Fonds bei.
Gibt es hybride Modelle zwischen thesaurierenden und ausschüttenden ETFs?
Es gibt einige spezialisierte Fonds, die beispielsweise nur einen Teil der Erträge ausschütten und den Rest thesaurieren. Diese sind jedoch weniger verbreitet als die reinen thesaurierenden oder ausschüttenden Varianten. Für die meisten Privatanleger sind die beiden Hauptkategorien ausreichend.
Beeinflusst die Wahl des ETF-Typs die Performance des ETFs selbst?
Die reine Performance des zugrundeliegenden Index ist für beide ETF-Typen gleich. Der Unterschied liegt im reinvestierten Kapital und dem daraus resultierenden Zinseszinseffekt bei thesaurierenden ETFs. Dies kann dazu führen, dass thesaurierende ETFs langfristig eine höhere Gesamtrendite aufweisen als ausschüttende ETFs, bei denen die Erträge entnommen werden und somit nicht zur Wertsteigerung beitragen.