Du stehst kurz vor deiner wohlverdienten Reise und plötzlich macht dir ein unerwartetes Ereignis einen Strich durch die Rechnung? Dann ist die Frage, welche Versicherung im Falle eines Reiserücktritts oder -abbruchs greift, von entscheidender Bedeutung, um finanzielle Verluste zu vermeiden. Die Unterscheidung zwischen diesen beiden Szenarien und die damit verbundenen Versicherungsleistungen sind oft komplex und können im Ernstfall zu Unsicherheiten führen.
Reiserücktritt vs. Reiseabbruch: Die entscheidenden Unterschiede
Bevor wir uns den Details der Versicherungsleistungen widmen, ist es essenziell, die grundlegenden Unterschiede zwischen einem Reiserücktritt und einem Reiseabbruch zu verstehen. Diese Unterscheidung bestimmt maßgeblich, welche Art von Versicherungspolice für dich relevant ist und welche Kosten abgedeckt werden.
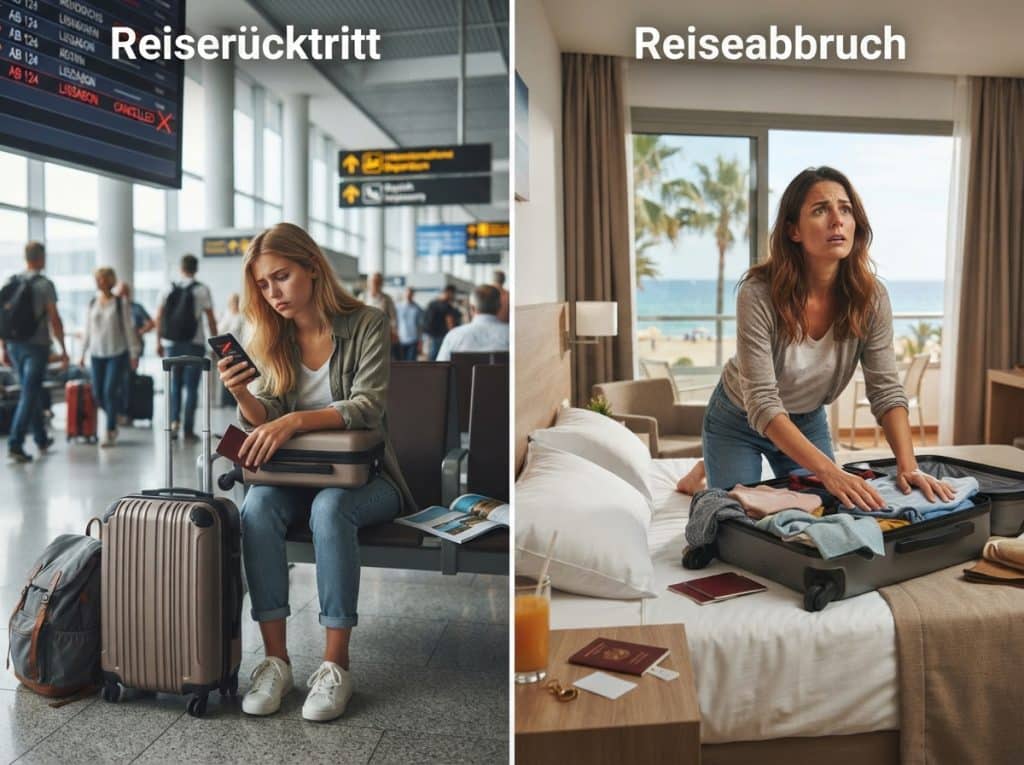
Reiserücktritt: Die Reise wird gar nicht erst angetreten
Ein Reiserücktritt liegt vor, wenn du deine gebuchte Reise aus einem versicherten Grund vor dem geplanten Reiseantritt nicht antreten kannst. Das bedeutet, du erreichst den Abflughafen nicht, gehst nicht an Bord des Schiffes oder betrittst nicht das gebuchte Hotel. Die Gründe für einen Reiserücktritt müssen in den Versicherungsbedingungen aufgeführt sein, um eine Leistung zu erhalten. Typische versicherte Gründe umfassen:
- Plötzliche schwere Erkrankung (eigene Person, nahe Angehörige)
- Unfall mit Folge einer unfallbedingten Reiseunfähigkeit
- Unerwarteter Verlust des Arbeitsplatzes (unter bestimmten Voraussetzungen)
- Schwere unerwartete Erkrankung eines zur Reise angemeldeten Mitreisenden, wenn die Reise nur gemeinsam angetreten werden kann
- Tod eines nahen Angehörigen
- Schwangerschaft und deren Komplikationen
- Wichtige berufliche Gründe, wie eine unerwartete Einberufung zum Grundwehrdienst oder eine unerwartete Versetzung
- Schäden am Eigentum (z.B. Brand, Hochwasser), die die Anwesenheit zu Hause zwingend erforderlich machen
Die Reiserücktrittsversicherung kommt in diesem Fall für die anfallenden Stornokosten der gebuchten Reiseleistungen auf. Dazu gehören in der Regel Flugtickets, Hotelbuchungen, Mietwagen, Pauschalreisen und gebuchte Ausflüge.
Reiseabbruch: Die Reise muss vorzeitig beendet werden
Ein Reiseabbruch hingegen tritt ein, wenn du deine Reise nach dem Antritt aus einem versicherten Grund vorzeitig beenden musst. Du bist also bereits am Urlaubsort angekommen, kannst oder willst die Reise aber nicht wie geplant fortsetzen. Ähnlich wie beim Reiserücktritt müssen die Gründe für den Reiseabbruch in der Police aufgeführt sein. Versichert sind oft folgende Szenarien:
- Plötzliche schwere Erkrankung (eigene Person, nahe Angehörige vor Ort oder die plötzlich erkranken und deine Anwesenheit erfordern)
- Schwerer Unfall mit Folge einer unfallbedingten Reiseunfähigkeit
- Tod eines nahen Angehörigen
- Unerwartete schwerwiegende Komplikationen während der Schwangerschaft
- Unerwartete behördliche Auflagen, die die Rückkehr zwingend machen
- Schäden am Eigentum zu Hause, die eine sofortige Rückkehr zwingend erfordern
Die Reiseabbruchversicherung erstattet in der Regel die zusätzlich entstehenden Rückreisekosten zum heimatlichen Wohnort. Darüber hinaus können auch nicht genutzte Reiseleistungen vor Ort (z.B. nicht gebuchte Ausflüge) erstattet werden, falls diese vertraglich vereinbart waren und nachweislich nicht mehr genutzt werden können.
Welche Versicherung ist die richtige für dich?
Die Wahl der richtigen Versicherung hängt von deinen individuellen Bedürfnissen und der Art deiner Reise ab. Oftmals werden diese Versicherungen als Paket angeboten, was eine umfassende Absicherung gewährleistet.
Reiserücktrittsversicherung: Schutz vor Stornokosten
Eine Reiserücktrittsversicherung ist besonders sinnvoll, wenn du:
- eine teure Reise gebucht hast, deren Stornokosten hoch wären.
- eine Reise mit vielen einzelnen Komponenten (Flug, Hotel, Mietwagen) gebucht hast, deren Stornierung jeweils separate Kosten verursachen könnte.
- zu einer Risikogruppe gehörst, bei der die Wahrscheinlichkeit einer Reiseverhinderung höher ist (z.B. ältere Personen, Personen mit chronischen Erkrankungen).
Die Kosten für eine Reiserücktrittsversicherung variieren je nach Reisepreis, Reisedauer und dem Alter der Reisenden. Es ist ratsam, die Angebote verschiedener Versicherer zu vergleichen und auf die genauen Bedingungen zu achten.
Reiseabbruchversicherung: Absicherung während der Reise
Eine Reiseabbruchversicherung ist eine sinnvolle Ergänzung, insbesondere wenn du:
- weit von zu Hause entfernt reist.
- eine Reise mit vielen geplanten Aktivitäten und Ausflügen unternimmst, deren Kosten verloren wären, wenn du die Reise abbrechen musst.
- mit Kindern oder älteren, reiseunerfahrenen Personen unterwegs bist, bei denen ein unvorhergesehenes Ereignis eine frühere Heimreise erforderlich machen könnte.
Oft ist die Reiseabbruchversicherung bereits in einer umfassenden Reiseversicherung oder einer Reiserücktrittsversicherung als Zusatzleistung enthalten. Prüfe daher genau, welche Leistungen deine Police abdeckt.
Reiseversicherungspaket: Umfassender Schutz
Viele Versicherer bieten sogenannte Reiseversicherungspakete an, die sowohl eine Reiserücktritts- als auch eine Reiseabbruchversicherung beinhalten. Diese Pakete bieten oft die bequemste und umfassendste Absicherung für deine Reise. Sie können zusätzlich noch weitere Leistungen wie eine Reisekrankenversicherung oder eine Reisegepäckversicherung umfassen.
Wichtige Aspekte bei der Auswahl und Inanspruchnahme einer Versicherung
Unabhängig davon, ob du eine Reiserücktritts- oder eine Reiseabbruchversicherung abschließt, gibt es einige wichtige Punkte zu beachten, um im Ernstfall auch wirklich abgesichert zu sein.
Zeitpunkt des Versicherungsabschlusses
Bei Reiserücktrittsversicherungen ist der Zeitpunkt des Abschlusses entscheidend. In der Regel muss die Versicherung innerhalb einer bestimmten Frist nach Buchung der Reise abgeschlossen werden (oft 14 Tage, manchmal auch länger). Wenn du die Versicherung zu spät abschließt, kann sie für Ereignisse, die bereits bei Buchung bekannt waren oder absehbar waren, unwirksam sein.
Versicherte Ereignisse und Ausschlussklauseln
Lies die Versicherungsbedingungen genau durch und achte darauf, welche Ereignisse explizit versichert sind und welche Ausschlussklauseln existieren. Häufig sind Vorerkrankungen, die bei Versicherungsabschluss bereits bestanden oder bekannt waren, nicht abgedeckt. Auch bestimmte Reiseziele oder Aktivitäten können ausgeschlossen sein.
Selbstbehalt
Viele Versicherungen beinhalten einen Selbstbehalt, also einen Betrag, den du im Schadenfall selbst tragen musst. Dieser kann pro Ereignis oder pro Person anfallen. Achte darauf, wie hoch der Selbstbehalt ist und ob er sich für dich lohnt.
Meldung eines Schadensfalls
Im Falle eines versicherten Ereignisses ist es wichtig, sofort und fristgerecht den Schaden bei der Versicherung zu melden. Bewahre alle relevanten Unterlagen auf (Arztberichte, Stornobestätigungen, Fahrkarten etc.), da diese für die Abwicklung des Schadensfalls benötigt werden.
Häufige Gründe für die Ablehnung von Leistungen
Auch mit einer Versicherung kann es vorkommen, dass eine Leistung abgelehnt wird. Dies liegt oft an folgenden Gründen:
- Fehlende oder verspätete Meldung des Schadens: Du hast den Schaden nicht rechtzeitig bei der Versicherung gemeldet.
- Nicht versicherter Grund: Das eingetretene Ereignis fällt nicht unter die versicherten Gründe in deiner Police.
- Vorerkrankungen: Du hattest bereits vor Versicherungsabschluss Beschwerden, die für den Reiserücktritt oder -abbruch ursächlich waren.
- Böswillige Täuschung: Du hast der Versicherung falsche Angaben gemacht.
- Grobfahrlässigkeit: Dein Verhalten hat das Ereignis grob fahrlässig herbeigeführt.
Zusammenfassung der Versicherungsleistungen
Um dir einen schnellen Überblick zu verschaffen, hier eine Gegenüberstellung der typischen Leistungen:
| Versicherungsart | Wann greift sie? | Was wird erstattet? | Wichtige Voraussetzungen |
|---|---|---|---|
| Reiserücktrittsversicherung | Vor Reiseantritt, wenn die Reise aus versichertem Grund nicht angetreten werden kann. | Stornokosten der gebuchten Reiseleistungen. | Versicherung muss zeitnah nach Buchung abgeschlossen werden. Ereignis muss in den Versicherungsbedingungen aufgeführt sein. |
| Reiseabbruchversicherung | Nach Reiseantritt, wenn die Reise aus versichertem Grund vorzeitig beendet werden muss. | Zusätzliche Rückreisekosten, nicht genutzte Reiseleistungen vor Ort. | Ereignis muss in den Versicherungsbedingungen aufgeführt sein. Nachweis der Notwendigkeit des Abbruchs. |
| Reiseversicherungspaket (Kombination) | Sowohl vor als auch nach Reiseantritt bei entsprechenden Gründen. | Kombination aus Stornokosten und Rückreisekosten/nicht genutzten Leistungen. Oft ergänzt um weitere Leistungen. | Zeitnaher Abschluss ist entscheidend. Prüfung der genauen Leistungen und Ausschlüsse. |
FAQ – Häufig gestellte Fragen zu Reiserücktritt oder Reiseabbruch: Welche Versicherung greift wann?
Muss ich die Reiserücktrittsversicherung immer abschließen?
Nein, du musst die Reiserücktrittsversicherung nicht immer abschließen. Sie ist jedoch dringend zu empfehlen, wenn die Stornokosten deiner gebuchten Reise einen erheblichen Betrag ausmachen und du das Risiko, diese Kosten selbst tragen zu müssen, nicht eingehen möchtest. Bei sehr günstigen Reisen oder Kurzreisen, bei denen die Stornokosten gering sind, mag der Abschluss weniger relevant sein.
Was passiert, wenn ich während der Reise krank werde?
Wenn du während der Reise krank wirst und die Reise aufgrund dieser Erkrankung nicht fortsetzen kannst oder musst, greift die Reiseabbruchversicherung. Sie übernimmt in der Regel die Kosten für deine vorzeitige Rückreise und eventuell auch für nicht in Anspruch genommene Leistungen vor Ort. Eine Reisekrankenversicherung ist wichtig, um die Kosten für die medizinische Behandlung im Ausland zu decken.
Werden auch die Kosten für die Anreise zum Flughafen bei einem Reiserücktritt übernommen?
In der Regel nicht. Die Reiserücktrittsversicherung erstattet die Stornokosten der gebuchten Reiseleistungen (z.B. Flugticket, Hotel). Kosten für die Anreise zum Flughafen, die dir durch den Reiserücktritt entstehen (z.B. eine bereits gebuchte Zugfahrt zum Flughafen), sind meist nicht abgedeckt. Es lohnt sich, die genauen Bedingungen deiner Police zu prüfen, da manche Tarife auch diese Kosten übernehmen.
Was ist, wenn mein Mitreisender erkrankt?
Wenn ein mitreisender Partner, Familienmitglied oder ein wichtiger Teil der Reisegruppe unerwartet erkrankt und die Reise nur gemeinsam angetreten werden kann, greift in der Regel die Reiserücktrittsversicherung für alle angemeldeten Personen. Voraussetzung ist, dass die Erkrankung des Mitreisenden ebenfalls unter die versicherten Gründe fällt und er nicht bereits bei Buchung vorerkrankt war.
Gilt die Versicherung auch, wenn ich kurzfristig meinen Job verliere?
Ja, unter bestimmten Voraussetzungen kann der unerwartete Verlust des Arbeitsplatzes ein versicherter Grund für einen Reiserücktritt sein. Die genauen Bedingungen hierfür sind oft sehr spezifisch. In der Regel muss es sich um einen Verlust des unbefristeten Arbeitsverhältnisses handeln und es dürfen keine Anzeichen dafür bestanden haben, dass der Arbeitsplatz gefährdet war. Prüfe hierzu unbedingt die Ausschlussklauseln deiner Police.
Kann ich eine Versicherung abschließen, wenn die Reise bereits gebucht ist?
Bei Reiserücktrittsversicherungen ist das Zeitfenster für den Abschluss begrenzt. In der Regel muss die Versicherung innerhalb einer bestimmten Frist nach Buchung abgeschlossen werden, um für alle Eventualitäten zu greifen. Bei einigen Versicherern gibt es zwar auch die Möglichkeit, eine Versicherung kurzfristig vor Reiseantritt abzuschließen, diese deckt dann aber oft keine Ereignisse ab, die bereits bei Buchung absehbar waren. Für eine Reiseabbruchversicherung ist der Zeitpunkt des Abschlusses oft flexibler.