Du planst den Bau oder Kauf deines Traumhauses und fragst dich, wie du deine Eigenleistung bei der Baufinanzierung optimal einsetzen kannst? Banken bewerten deine Arbeitskraft, die sogenannte Muskelhypothek, unterschiedlich – verstehe, unter welchen Voraussetzungen sie anerkannt wird, um deine Finanzierungschancen zu maximieren.
Was bedeutet Eigenleistung bei der Baufinanzierung?
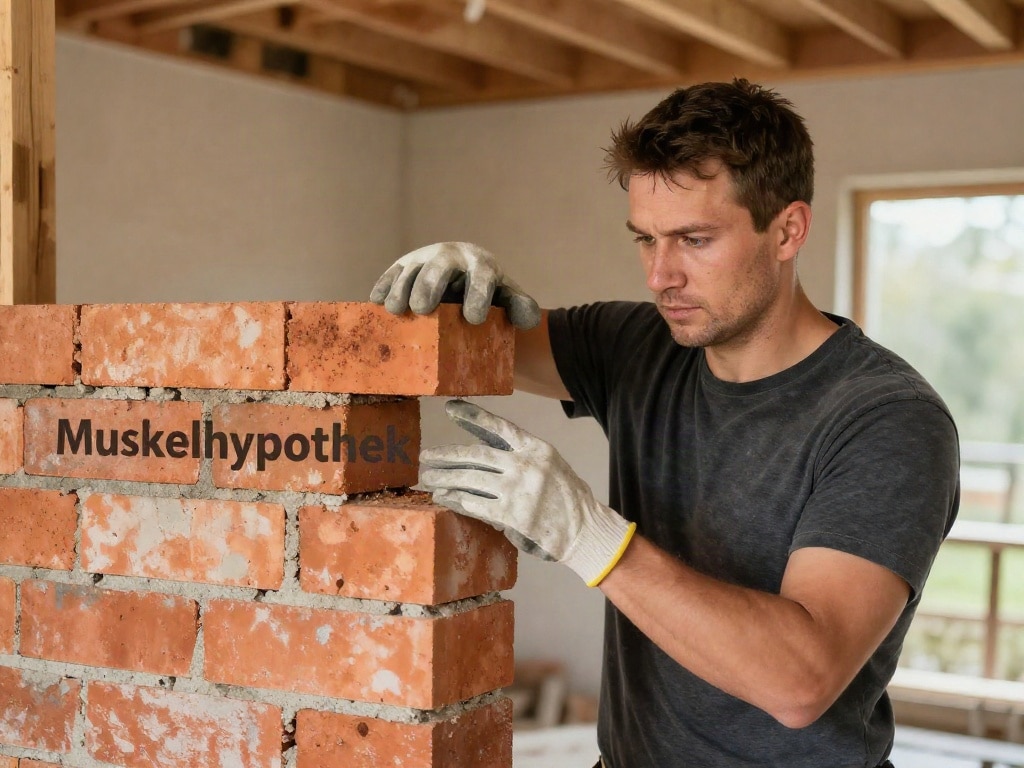
Eigenleistung im Kontext der Baufinanzierung umfasst grundsätzlich alle Werte, die du selbst in das Bauvorhaben einbringst, anstatt sie finanziell von externen Kreditgebern zu beziehen. Dies kann sowohl durch Eigenkapital in Form von Geldmitteln geschehen als auch durch deine eigene Arbeitskraft und dein handwerkliches Geschick, welches als Muskelhypothek bezeichnet wird. Die Anerkennung und Bewertung dieser Muskelhypothek durch die Bank ist entscheidend dafür, wie viel Kredit du letztendlich erhältst und zu welchen Konditionen.
Die Muskelhypothek: Mehr als nur Muskelkraft
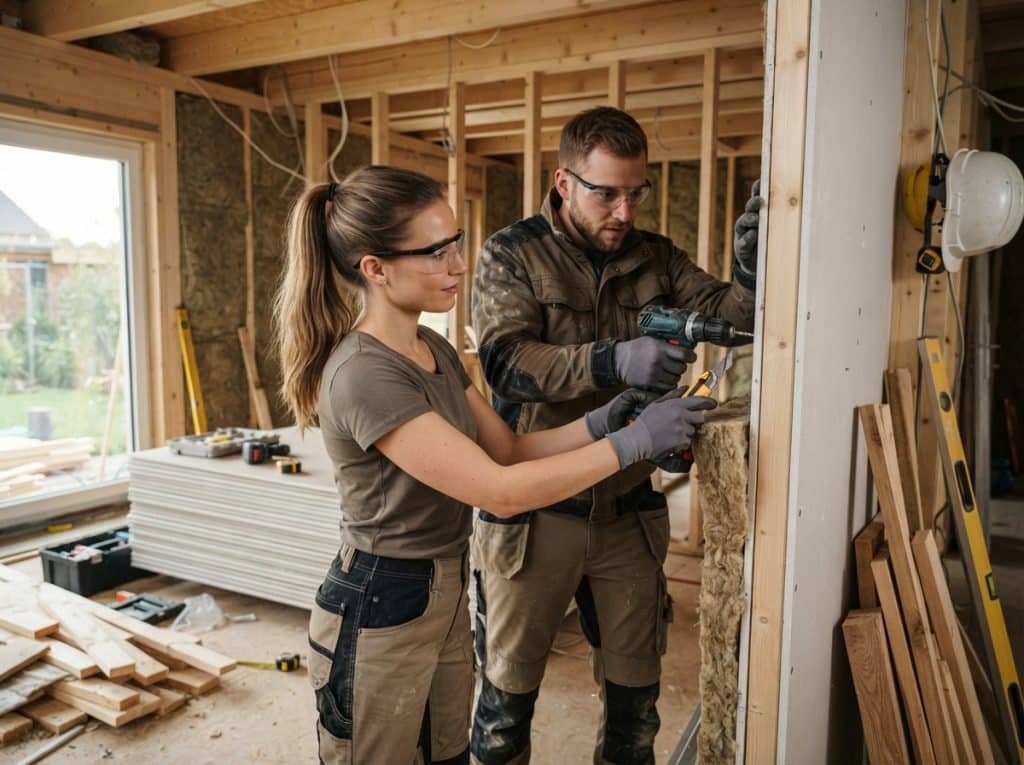
Die Muskelhypothek ist dein persönlich eingebrachter Wert durch eigene Arbeit und Fachkenntnisse, der direkt in das Bauprojekt fließt. Sie ist ein wichtiger Faktor, um die Gesamtkosten eines Bauvorhabens zu senken und somit die benötigte Kreditsumme zu reduzieren. Banken betrachten die Muskelhypothek als eine Form der Eigenkapitalersparnis, die das Risiko für den Kreditgeber mindert. Allerdings ist die Bewertung und Anerkennung dieser Arbeitsleistung nicht immer einfach und unterliegt klaren Richtlinien.
Wann erkennen Banken deine Muskelhypothek an?
Die Anerkennung deiner Muskelhypothek durch die finanzierende Bank hängt von mehreren Faktoren ab. Nicht jede Bank bewertet Eigenleistungen gleich und die Voraussetzungen können variieren. Grundsätzlich gilt jedoch:
- Nachweisbare Fachkenntnisse: Für anerkannte Tätigkeiten, wie zum Beispiel Maurer-, Zimmerer- oder Malerarbeiten, musst du oft deine Qualifikationen nachweisen können. Dies kann durch Zeugnisse, Ausbildungsnachweise oder frühere Projekte geschehen.
- Dokumentation ist entscheidend: Jede Eigenleistung muss sorgfältig dokumentiert werden. Das bedeutet, Rechnungen für verwendete Materialien zu sammeln, Arbeitszeitpläne zu führen und Fotos von den Fortschritten zu machen. Manche Banken verlangen auch detaillierte Aufmaße.
- Qualität der Ausführung: Die ausgeführten Arbeiten müssen fachgerecht und qualitativ hochwertig sein. Mangelhafte Ausführungen können zu Problemen bei der Bauabnahme führen und werden von der Bank nicht honoriert.
- Bewertung durch Sachverständige: In vielen Fällen beauftragt die Bank einen unabhängigen Sachverständigen, der den Wert der erbrachten Eigenleistung schätzt und die fachgerechte Ausführung überprüft. Die Kosten für diesen Sachverständigen musst du in der Regel selbst tragen.
- Begrenzung der Anerkennung: Banken erkennen selten den vollen Wert deiner Arbeitszeit an. Oft wird nur ein prozentualer Anteil des üblichen Handwerkerlohns angesetzt. Dies variiert je nach Bank und Art der Leistung.
- Zeitliche Realisierbarkeit: Die erbrachten Leistungen müssen im Einklang mit dem Bauzeitenplan stehen. Große Verzögerungen durch Eigenleistungen können zu Problemen führen.
- Art der Leistung: Einfache Tätigkeiten wie Streichen oder Tapezieren werden oft leichter anerkannt als komplexe Arbeiten wie Elektroinstallationen oder Heizungsbau, es sei denn, du kannst entsprechende Qualifikationen vorweisen.
Die Vorteile der Eigenleistung
Der Einsatz deiner eigenen Arbeitskraft bei der Baufinanzierung bietet dir signifikante Vorteile:
- Reduzierung der Kreditsumme: Jede Eigenleistung, die von der Bank anerkannt wird, reduziert den benötigten Kreditbetrag. Das bedeutet niedrigere Zinszahlungen über die Laufzeit des Darlehens und potenziell geringere monatliche Raten.
- Erhöhung der Finanzierungsquote: Wenn deine Muskelhypothek positiv bewertet wird, kann sie als zusätzliches Eigenkapital angerechnet werden. Dies verbessert deine Eigenkapitalquote und kann die Zustimmung der Bank erleichtern, insbesondere bei knapp bemessenen Finanzierungen.
- Persönliche Bindung ans Projekt: Selbst mit anzupacken, schafft eine starke emotionale Bindung zu deinem neuen Zuhause. Du kennst jeden Winkel und hast direkt an der Entstehung mitgewirkt.
- Erwerb neuer Fähigkeiten: Die Arbeit am eigenen Haus ist eine hervorragende Gelegenheit, praktische Fähigkeiten zu erlernen und deine handwerklichen Kenntnisse zu erweitern.
- Potenzielle Kosteneinsparungen: Neben der Reduzierung der Kreditsumme sparst du direkt die Kosten für externe Handwerker für die von dir übernommenen Arbeiten.
Strukturierung der Eigenleistung: Arten und Bewertung
Die Eigenleistung lässt sich in verschiedene Kategorien unterteilen, deren Anerkennung durch Banken variiert. Eine klare Strukturierung hilft dir bei der Planung und Dokumentation.
| Kategorie der Eigenleistung | Typische Tätigkeiten | Bewertungsaspekte durch Banken | Anerkennungschancen |
|---|---|---|---|
| Vorarbeiten & Entkernung | Abrissarbeiten, Entsorgung, Bodenaushub (teilweise), Gerüststellung | Nachweis von Arbeitszeit und Materialaufwand, ggf. Entsorgungsnachweise | Gut, wenn dokumentiert und fachgerecht ausgeführt |
| Rohbau-Ergänzungen | Mauern von nicht-tragenden Innenwänden, Dämmung, Verlegen von Dielenböden (einfach) | Nachweis von Material und Arbeitszeit, Fotos der Ausführung | Mittel bis gut, abhängig von Komplexität und Material |
| Ausbau (Oberflächen) | Maler-, Tapezierarbeiten, Verlegen von Bodenbelägen (Fliesen, Laminat), Einbau von Innentüren | Nachweis von Material und Arbeitszeit, Dokumentation der Qualität | Gut, wenn sorgfältig und sauber ausgeführt |
| Garten- & Außenanlagen | Terrassenbau, Zaunbau, Pflasterarbeiten, Rasenanlage | Nachweis von Material und Arbeitszeit, Umfang der Arbeiten | Eher gering bis mittel, oft nachrangig gegenüber dem Hausbau selbst |
| Spezialtätigkeiten (mit Nachweis) | Elektroinstallationen, Sanitärinstallationen, Heizungsbau (einfache Komponenten) | Nachweis von Qualifikation (Meistertitel, Zertifikate), Materialrechnungen, detaillierte Dokumentation | Potenziell hoch, aber nur bei nachgewiesener Fachkompetenz und unter Umständen nur für Teilbereiche |
Worauf du bei der Dokumentation achten musst
Die beste Eigenleistung nützt wenig, wenn sie von der Bank nicht anerkannt wird. Eine lückenlose und professionelle Dokumentation ist daher unerlässlich. Folge diesen Schritten:
- Bauen mit System: Erstelle einen detaillierten Plan, welche Arbeiten du selbst übernehmen möchtest. Hole dir ggf. Rat von Fachleuten, welche Tätigkeiten realistisch sind und welche von Profis erledigt werden sollten.
- Materialeinkauf: Bewahre alle Rechnungen für gekaufte Materialien auf. Diese dienen als Beleg für den Wert deiner Ausgaben und die Verwendung in deinem Projekt.
- Arbeitszeiterfassung: Führe ein Bautagebuch, in dem du täglich oder wöchentlich deine geleisteten Arbeitsstunden festhältst. Sei hierbei realistisch und ehrlich.
- Fotodokumentation: Mache aussagekräftige Fotos vor, während und nach der Erledigung jeder einzelnen Aufgabe. Dies ist ein visueller Beweis für deine Arbeit.
- Protokolle und Abnahmen: Bei komplexeren Arbeiten, die du eigenständig durchführst, aber eine gewisse Fachkenntnis erfordern, können nachvollziehbare Protokolle und ggf. eine (informelle) Abnahme durch einen befreundeten Handwerker hilfreich sein.
- Material- und Leistungspauschalen: Informiere dich im Vorfeld, ob deine Bank mit Pauschalen für bestimmte Eigenleistungen arbeitet oder ob eine individuelle Bewertung stattfindet.
- Kosten für Sachverständige: Kalkuliere die Kosten für einen eventuell notwendigen Sachverständigen ein, der die Qualität deiner Arbeit beurteilen soll.
Fehler, die du bei Eigenleistungen vermeiden solltest
Einige Stolpersteine können dazu führen, dass deine mühsam erbrachte Eigenleistung nicht oder nur teilweise anerkannt wird. Vermeide diese typischen Fehler:
- Überschätzung der eigenen Fähigkeiten: Versuche dich nicht an Arbeiten, die deine Kenntnisse und Fähigkeiten übersteigen. Pfusch wird nicht nur von der Bank, sondern auch vom Bauamt negativ bewertet.
- Mangelnde Dokumentation: Der häufigste Grund für die Nichtanerkennung ist eine unzureichende Dokumentation. Hier gilt: Besser zu viel als zu wenig aufbewahren.
- Nicht fachgerechte Ausführung: Minderwertige Arbeit kann zu Folgekosten führen und wird von Banken nicht als Wertsteigerung des Objekts betrachtet.
- Übernahme von sicherheitsrelevanten Arbeiten: Arbeiten an der Elektrik, Gas- und Wasserinstallation sollten nur von qualifizierten Fachleuten durchgeführt werden. Eigenleistungen in diesen Bereichen sind oft nicht zulässig und gefährlich.
- Verzögerung des Bauablaufs: Wenn deine Eigenleistungen zu erheblichen Verzögerungen im Gesamtbauzeitenplan führen, kann dies die Bank verunsichern.
- Verheimlichung von Eigenleistungen: Sei transparent gegenüber deiner Bank und besprich deine Pläne zur Eigenleistung offen.
Das Gespräch mit deiner Bank suchen
Der Schlüssel zu einer erfolgreichen Anerkennung deiner Muskelhypothek liegt in einer offenen und ehrlichen Kommunikation mit deiner Bank. Nicht alle Kreditinstitute sind gleich aufgeschlossen gegenüber Eigenleistungen. Manche sind konservativer und setzen stärker auf nachweisbares Eigenkapital in bar, während andere durchaus bereit sind, auch deine Arbeitskraft und dein handwerkliches Geschick positiv zu bewerten.
Beginne das Gespräch frühzeitig im Prozess der Baufinanzierungsplanung. Stelle deine Pläne detailliert dar und frage konkret nach den Voraussetzungen, unter denen Eigenleistungen anerkannt werden. Erkläre, welche Arbeiten du übernehmen möchtest und welche Qualifikationen du dafür mitbringst. Sei bereit, deine Pläne anzupassen, falls die Bank Bedenken äußert.
Informiere dich über die Bewertungsrichtlinien deiner Bank. Frage, ob es pauschale Ansätze für bestimmte Gewerke gibt oder ob eine Einzelbewertung durch einen Sachverständigen erfolgt. Verstehe die Kosten, die mit einer solchen Bewertung verbunden sind, und plane diese in deine Kalkulation ein.
Die Bedeutung von Eigenkapital neben der Muskelhypothek
Obwohl die Muskelhypothek eine wertvolle Ergänzung darstellt, ist sie kein vollständiger Ersatz für klassisches Eigenkapital. Banken legen Wert auf eine solide finanzielle Basis. Dein Eigenkapital – sei es aus Ersparnissen, einem Bausparvertrag oder anderen liquiden Mitteln – zeigt deine finanzielle Disziplin und reduziert das Gesamtrisiko für die Bank. Eine Kombination aus beidem ist oft die beste Strategie für eine erfolgreiche Baufinanzierung.
FAQ – Häufig gestellte Fragen zu Eigenleistung bei der Baufinanzierung: Wann Banken Muskelhypothek anerkennen
Kann ich wirklich alle Arbeiten selbst machen?
Nein, nicht alle Arbeiten sind für Eigenleistungen geeignet oder von Banken und Bauämtern zugelassen. Insbesondere sicherheitsrelevante Bereiche wie Elektroinstallationen, Gas- und Wasseranschlüsse oder tragende Konstruktionen sollten von qualifizierten Fachleuten übernommen werden. Banken prüfen die Art der Eigenleistung genau und bevorzugen Tätigkeiten, bei denen ein qualifizierter Laie eine gute Ausführung sicherstellen kann.
Welche Nachweise muss ich für meine Eigenleistung erbringen?
Die Nachweise sind entscheidend. Dazu gehören in der Regel Rechnungen für alle gekauften Materialien, ein detailliertes Bautagebuch mit erfassten Arbeitszeiten, aussagekräftige Fotos der durchgeführten Arbeiten (Vorher-Nachher-Bilder) und gegebenenfalls Zeugnisse oder Zertifikate, die deine Qualifikationen belegen. Manche Banken verlangen auch Aufmaße oder detaillierte Beschreibungen der ausgeführten Tätigkeiten.
Wie wird der Wert meiner Eigenleistung berechnet?
Banken haben unterschiedliche Bewertungsmodelle. Oft wird ein bestimmter Prozentsatz des üblichen Handwerkerlohns für die erbrachte Leistung angesetzt. Dieser Prozentsatz variiert je nach Bank und Art der Tätigkeit. Manche Banken arbeiten auch mit Pauschalen für standardisierte Eigenleistungen. Ein unabhängiger Sachverständiger kann hinzugezogen werden, um den Wert und die Qualität der Arbeit zu ermitteln.
Was passiert, wenn die Bank meine Eigenleistung nicht anerkennt?
Wenn die Bank deine Eigenleistung nicht oder nur teilweise anerkennt, kann dies Auswirkungen auf deine Finanzierung haben. Möglicherweise musst du den fehlenden Betrag durch zusätzliches Eigenkapital oder eine höhere Kreditsumme ausgleichen. Es ist wichtig, dies im Vorfeld mit der Bank zu klären, um Überraschungen zu vermeiden. Eine detaillierte und professionelle Dokumentation erhöht deine Chancen auf Anerkennung.
Gibt es einen maximalen Betrag für die Muskelhypothek?
Ja, es gibt oft eine Obergrenze, wie viel Eigenleistung eine Bank maximal anerkennt. Diese Obergrenze wird meist als Prozentsatz des Gesamtaufwands des Bauvorhabens oder als absoluter Höchstbetrag festgelegt. Dieser Wert kann zwischen 10% und 30% der Baukosten liegen, ist aber stark bankabhängig. Informiere dich hierzu unbedingt bei deinem Finanzierungspartner.
Kann ich auch schon vor der Finanzierungszusage mit Eigenleistungen beginnen?
Grundsätzlich kannst du bereits mit den Arbeiten beginnen, um Kosten zu sparen. Allerdings solltest du die Bank darüber informieren und sicherstellen, dass die Art der Arbeiten und die Dokumentation den Vorstellungen der Bank entsprechen. Viele Banken empfehlen jedoch, wichtige Entscheidungen und größere Arbeiten erst nach der Zusage abzuwickeln, um sicherzugehen, dass die Finanzierung gesichert ist und die Eigenleistungen entsprechend bewertet werden.
Sind Gartenarbeiten und Außenanlagen als Eigenleistung relevant?
Gartenarbeiten und die Gestaltung von Außenanlagen können unter Umständen als Eigenleistung anerkannt werden, haben aber oft eine geringere Priorität für die Bank als die Arbeiten am eigentlichen Gebäude. Der Fokus liegt hierbei auf der Wertsteigerung und der Reduzierung der Gesamtkosten des Bauvorhabens. Auch hier gilt: Gute Dokumentation ist essenziell.